هزینه های ثابت و متغیرهزینه ثابتهزینه متغیر بودجه بندی مدیریت هزینه پس انداز مدیریت مالی شخصی
هزینه های ثابت و متغیر چیست؟ راهنمای تشخیص و مدیریت هزینه ها
۱۰ دقیقه خواندن
هزینه های ثابت و متغیر چیست؟ هزینه ثابت هزینه ای است که هر ماه با مبلغ تقریبا یکسان و قابل پیش بینی تکرار می شود؛ مثل اجاره خانه، قسط وام یا اشتراک اینترنت. هزینه متغیر هزینه ای است که با رفتار شما و میزان مصرف تغییر می کند؛ مثل خوراک، حمل و نقل و تفریح. تفکیک این دو گروه اولین قدم برای فهمیدن این است که پول شما دقیقا کجا می رود و کدام هزینه را می شود سریع تر کنترل کرد. هر کسی که بودجه بندی را جدی گرفته، در نهایت به همین تفکیک می رسد؛ چون بدون شناخت ماهیت هزینه ها، نه می توان سقف واقعی گذاشت و نه می توان پیش بینی کرد ماه آینده چقدر خرج خواهید داشت.
هزینه ثابت چیست؟
هزینه ثابت هزینه ای است که در هر دوره، معمولا هر ماه، با مبلغ تقریبا یکسان و قابل پیش بینی تکرار می شود. ویژگی اصلی این هزینه ها این است که برای پرداخت آن ها انتخاب چندانی ندارید؛ مبلغ مشخص است، زمان پرداخت مشخص است و تا زمانی که قرارداد یا تعهد شما پابرجاست، باید پرداخت کنید.
به عبارت ساده تر، هزینه ثابت هزینه ای است که حتی اگر کل ماه را در خانه بمانید و هیچ خرید جدیدی هم نکنید، باز هم باید پرداخت کنید. به همین دلیل به آن هزینه ثابت می گوییم: ثابت است، تکرار می شود و به رفتار روزانه شما وابسته نیست.
مثال هایی از هزینه های ثابت خانوار
- اجاره خانه: هر ماه مبلغ مشخصی که طبق قرارداد پرداخت می شود.
- قسط وام و خرید قسطی: مبلغ ثابتی که تا پایان دوره پرداخت ادامه دارد.
- اشتراک اینترنت و اپلیکیشن ها: هزینه ماهانه یا سالانه ای که برای استفاده از سرویس پرداخت می کنید.
- بیمه: حق بیمه ای که معمولا سالانه یا دوره ای پرداخت می شود.
- حقوق و دستمزد در کسب و کار: اگر مغازه یا شرکت دارید، حقوق کارکنان معمولا هزینه ثابت ماهانه است.
نکته مهم: ثابت بودن به معنی همیشگی بودن نیست. اگر قرارداد اجاره تمام شود یا اشتراک را لغو کنید، این هزینه از بین می رود. ثابت بودن یعنی در بازه زمانی مشخص، مبلغ آن قابل پیش بینی است و به میزان مصرف شما بستگی ندارد.
هزینه متغیر چیست؟
هزینه متغیر هزینه ای است که مبلغ آن با رفتار، انتخاب و میزان مصرف شما تغییر می کند. هرچه بیشتر مصرف کنید، بیشتر پرداخت می کنید؛ هرچه کمتر مصرف کنید، کمتر پرداخت می کنید. این گروه از هزینه ها بیشتر در اختیار شماست و کنترل آن ها راحت تر از هزینه های ثابت است.
مثال هایی از هزینه های متغیر خانوار
- خوراک و مواد غذایی: مبلغ خرید سوپرمارکت از ماهی به ماه دیگر تغییر می کند.
- حمل و نقل: بنزین، تاکسی اینترنتی و کرایه به تعداد سفرهای شما بستگی دارد.
- تفریح و سرگرمی: سینما، رستوران و مسافرت هزینه هایی هستند که می توان آن ها را کم یا زیاد کرد.
- پوشاک: خرید لباس معمولا هر ماه اتفاق نمی افتد و مبلغ آن ثابت نیست.
- هزینه های درمانی غیر برنامه ریزی شده: اگرچه اجباری هستند، اما زمان و مبلغ آن قابل پیش بینی نیست.
هزینه متغیر یعنی هزینه ای که دست شما در آن باز است. شما می توانید تصمیم بگیرید این ماه کمتر رستوران بروید یا خرید آنلاین نکنید؛ به همین دلیل این گروه اولین جایی است که برای پس انداز به سراغش می رویم.
تفاوت هزینه ثابت و متغیر چیست؟
تفاوت اصلی هزینه ثابت و متغیر در سه چیز است: پیش بینی پذیری، قابلیت کنترل و رابطه با میزان مصرف. هزینه ثابت قابل پیش بینی است اما در کوتاه مدت قابل تغییر نیست؛ هزینه متغیر کمتر قابل پیش بینی است اما در کوتاه مدت قابل کنترل است.
معیارهای تشخیص هزینه ثابت از متغیر
برای اینکه هر هزینه را در گروه درست قرار دهید، این چهار سوال را بپرسید:
- آیا این هزینه هر ماه با مبلغ تقریبا یکسان تکرار می شود؟ اگر بله، به ثابت نزدیک تر است.
- آیا مبلغ آن به میزان مصرف من بستگی دارد؟ اگر بله، متغیر است.
- آیا می توانم این ماه آن را حذف یا کم کنم؟ اگر نه، ثابت است؛ اگر بله، متغیر است.
- آیا زمان پرداخت آن مشخص و از قبل معلوم است؟ اگر بله، احتمالا ثابت است.
با این چهار معیار می توان تقریبا همه هزینه های خانوار را دسته بندی کرد. البته بعضی هزینه ها در مرز خاکستری قرار می گیرند که در بخش نیمه متغیر به آن می پردازیم.
چرا تشخیص هزینه ثابت و متغیر مهم است؟
این تفکیک فقط یک تمرین تئوری نیست؛ کاربرد عملی آن در بودجه بندی، پیش بینی جریان نقدی و پیدا کردن فرصت های پس انداز است.
بودجه بندی دقیق تر
وقتی بدانید هزینه های ثابت شما چقدر است، می دانید هر ماه قبل از هر تصمیمی چه مبلغی باید کنار گذاشته شود. این عدد پایه بودجه شماست: ابتدا هزینه های ثابت، بعد هزینه های متغیر و در آخر پس انداز. اگر بودجه را بدون این تفکیک ببندید، احتمالا سقف هایی می گذارید که ربطی به واقعیت زندگی شما ندارد. برای یادگیری کامل تر مقاله بودجه بندی چیست را بخوانید و اگر بخواهید برای هر دسته هزینه سقف ماهانه بگذارید، قابلیت بودجه بندی ماهانه جیب به شما کمک می کند.
پیدا کردن فرصت های پس انداز
هزینه های متغیر جایی هستند که کاهش هزینه معمولا از آن ها شروع می شود؛ چون در کوتاه مدت قابل تغییرند. هزینه های ثابت هم فرصت دارند، اما در میان مدت: مثلا تغییر اشتراک، مذاکره برای اجاره کمتر یا بازنگری در بیمه. اگر فقط به هزینه کل نگاه کنید، نمی دانید کدام بخش را باید لمس کنید؛ اما با تفکیک ثابت و متغیر، دقیق می دانید کجا فرصت پس انداز دارید.
هزینه های نیمه متغیر و هزینه های دوره ای
همه هزینه ها دقیقا در یکی از دو گروه جا نمی گیرند. دو نوع هزینه وجود دارد که نیاز به تصمیم جداگانه دارند.
هزینه نیمه متغیر: هزینه ای که یک بخش ثابت و یک بخش متغیر دارد. قبض برق و آب مثال خوبی است: یک مبلغ پایه دارید و بقیه با مصرف تغییر می کند. برای بودجه بندی، بهتر است میانگین چند ماه گذشته را مبنا قرار دهید و در ماه های سرد یا گرم، یک مقدار اضافه در نظر بگیرید.
هزینه دوره ای: هزینه ای که هر ماه تکرار نمی شود اما در طول سال حتما اتفاق می افتد؛ مثل بیمه سالانه، هدیه و عیدی، تعمیرات فصلی یا خرید لوازم مدرسه. این هزینه ها متغیر هستند اما غیر منتظره نیستند؛ فقط زمان آن ها دور است. بهترین روش این است که مبلغ تقریبی آن ها را به دوازده ماه تقسیم کنید و هر ماه یک سهم کنار بگذارید تا موقع پرداخت، بودجه شما غافلگیر نشود.
روش عملی: هزینه های خود را ثابت و متغیر کنید
تا اینجا مفهوم را فهمیدید؛ حالا نوبت اجراست. برای اینکه هزینه های خود را واقعا به ثابت و متغیر تفکیک کنید، این چهار گام را انجام دهید.
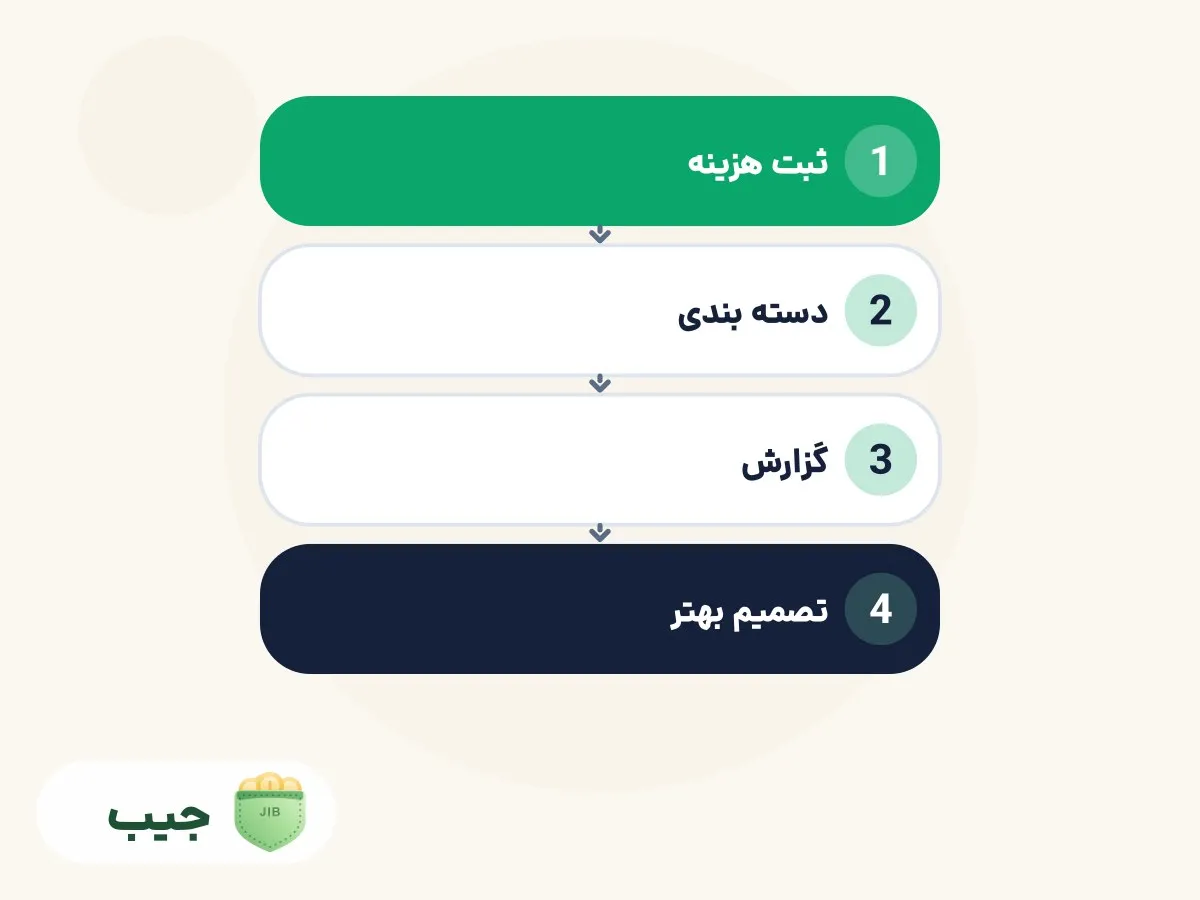
گام به گام دسته بندی هزینه ها
گام اول: تراکنش های یک ماه را جمع کنید. بهترین منبع، تراکنش های واقعی حساب و کارت شماست، نه حدس و گمان. اگر همه پیامک های بانکی و فیش های پرداخت را در یک جا داشته باشید، کار بسیار راحت تر می شود. در جیب می توان تراکنش ها را ثبت و دسته بندی کرد تا این جمع آوری به صورت منظم انجام شود؛ برای آشنایی با جزئیات، راهنمای ثبت و دسته بندی تراکنش ها را بخوانید.
گام دوم: همه هزینه ها را فهرست کنید. هر تراکنش را بدون قضاوت بنویسید: اجاره، خوراک، حمل و نقل، اشتراک، تفریح و هر چیز دیگر. این فهرست باید کامل باشد؛ هزینه های کوچک روزمره را هم نادیده نگیرید.
گام سوم: به هر هزینه یک برچسب بزنید. با استفاده از چهار معیاری که گفتیم، هر هزینه را ثابت یا متغیر کنید. هزینه های نیمه متغیر را در یک گروه جدا بگذارید و هزینه های دوره ای را هم مشخص کنید.
گام چهارم: سهم هر گروه را حساب کنید. کل هزینه های ثابت و کل هزینه های متغیر را جداگانه جمع بزنید و ببینید هر کدام چه سهمی از هزینه کل شما دارند. این نسبت مهم است: اگر هزینه های ثابت بخش بزرگی از درآمد شما را می خورند، انعطاف مالی شما کم است و باید در میان مدت به فکر بازنگری آن ها باشید.
کدام هزینه را اول کاهش دهیم؟
پاسخ کوتاه: هزینه های متغیر را در کوتاه مدت و هزینه های ثابت را در میان مدت کاهش دهید.
هزینه های متغیر مثل خوراک، تفریح و حمل و نقل را می توان از همین ماه کم کرد؛ با انتخاب های کوچک مثل کمتر رستوران رفتن یا بهینه کردن خرید ماهانه. هزینه های ثابت معمولا با قرارداد و تعهد گره خورده اند و حذف آن ها زمان می برد؛ اما در بازه چند ماهه می توان اشتراک های غیر ضروری را لغو کرد، بیمه را مقایسه کرد یا برای اجاره و قسط برنامه ریزی مجدد داشت. برای یک راهنمای کامل تر درباره روش های کاهش مخارج، مقاله مدیریت هزینه ها را بخوانید.
یک نکته مهم: کاهش هزینه نباید به معنی محرومیت شدید باشد. هدف این است که هزینه های متغیر پرت را پیدا کنید و هزینه های ثابت را هوشمندانه بازنگری کنید، نه اینکه زندگی را برای خودتان سخت کنید.
چطور با جیب هزینه های ثابت و متغیر را پیگیری کنیم؟
جیب یک اپلیکیشن مدیریت مالی است که به شما کمک می کند هزینه ها را ثبت، دسته بندی و تحلیل کنید. نکته مهم درباره جیب این است که جیب هیچ وقت خودش هزینه را دسته بندی یا ثبت نمی کند؛ فقط پیشنهاد می دهد و ثبت نهایی همیشه با تایید خود شما انجام می شود. این یعنی شما کنترل کامل روی داده های مالی خود دارید.
برای پیگیری هزینه های ثابت و متغیر می توان از این قابلیت های واقعی جیب استفاده کرد:
- ثبت و دسته بندی تراکنش: همه درآمد و هزینه ها را ثبت کنید و برای هر کدام دسته مشخص بگذارید؛ سپس با فیلتر و جستجو، فقط هزینه های یک دسته را ببینید.
- بودجه بندی ماهانه: برای هر دسته هزینه سقف تعیین کنید و ببینید چقدر از سقف باقی مانده است. این روش همان تفکیک ثابت و متغیر است: مثلا برای اجاره و اقساط سقف ثابت و برای خوراک و تفریح سقف متغیر تعیین کنید.
- گزارش هزینه ها و درآمد: با نمودار حلقه ای دسته ها و روند ماهانه، سهم هر گروه را ببینید و متوجه شوید هزینه های ثابت و متغیر شما چطور تغییر می کند. قابلیت گزارش هزینه ها و درآمد جیب همه این تحلیل ها را از تراکنش های خود شما می سازد.
اگر هنوز جیب را نصب نکرده اید، می توانید با نصب رایگان جیب شروع کنید و از همین امروز هزینه های خود را به ثابت و متغیر تفکیک کنید.
سوال های پرتکرار
هزینه ثابت چیست؟
هزینه ثابت هزینه ای است که هر ماه با مبلغ تقریبا یکسان و قابل پیش بینی تکرار می شود؛ مثل اجاره، قسط وام و اشتراک اینترنت. مبلغ آن به میزان مصرف شما بستگی ندارد.
هزینه متغیر چیست؟
هزینه متغیر هزینه ای است که مبلغ آن با رفتار و میزان مصرف شما تغییر می کند؛ مثل خوراک، حمل و نقل و تفریح. این گروه در کوتاه مدت قابل کنترل تر است.
تفاوت هزینه ثابت و متغیر چیست؟
هزینه ثابت قابل پیش بینی است اما در کوتاه مدت قابل تغییر نیست؛ هزینه متغیر کمتر قابل پیش بینی است اما در کوتاه مدت قابل کنترل است. معیار اصلی، رابطه هزینه با میزان مصرف و امکان حذف آن است.
آیا قبض برق هزینه ثابت است یا متغیر؟
قبض برق یک هزینه نیمه متغیر است: بخشی از آن ثابت و بخشی وابسته به مصرف است. برای بودجه بندی بهتر است میانگین چند ماه را مبنا قرار دهید.
کدام هزینه را زودتر می توان کاهش داد؟
هزینه های متغیر را می توان از همین ماه کاهش داد؛ هزینه های ثابت معمولا به زمان بیشتری نیاز دارند و در میان مدت قابل بازنگری هستند.
هزینه های ثابت را چطور در بودجه لحاظ کنیم؟
هزینه های ثابت را اول در بودجه بگذارید؛ بعد سهم پس انداز را کنار بگذارید و باقی درآمد را بین هزینه های متغیر تقسیم کنید. این ترتیب جلوی ترکیدن بودجه را می گیرد.
مطالب این مقاله
۹ بخش، ۱۰ دقیقه خواندن