چگونه هزینه های خود را مدیریت کنیم؟ راهنمای کامل مدیریت مخارج
۸ دقیقه خواندن
اگر آخر ماه نمی دانید پولتان دقیقا کجا خرج شده، احتمالا مشکل فقط کم بودن درآمد نیست؛ بخش مهمی از مسئله به نحوه مدیریت هزینه ها بر می گردد. وقتی هزینه های روزمره ثبت و بررسی نشوند، حتی خرج های کوچک هم می توانند در پایان ماه مبلغ قابل توجهی ایجاد کنند.
مدیریت هزینه به این معنی نیست که تمام خریدها و تفریحات خود را حذف کنید. هدف این است که بدانید پولتان کجا خرج می شود، کدام هزینه ها ضروری هستند و برای هر بخش از زندگی مالی خود چه مقدار می توانید هزینه کنید.
در این مقاله چند روش ساده و کاربردی برای مدیریت هزینه های شخصی را بررسی می کنیم.
مدیریت هزینه چیست؟
مدیریت هزینه یعنی درآمد و مخارج خود را بشناسید، برای هزینه های مختلف برنامه داشته باشید و به صورت منظم بررسی کنید که پولتان چگونه خرج می شود.
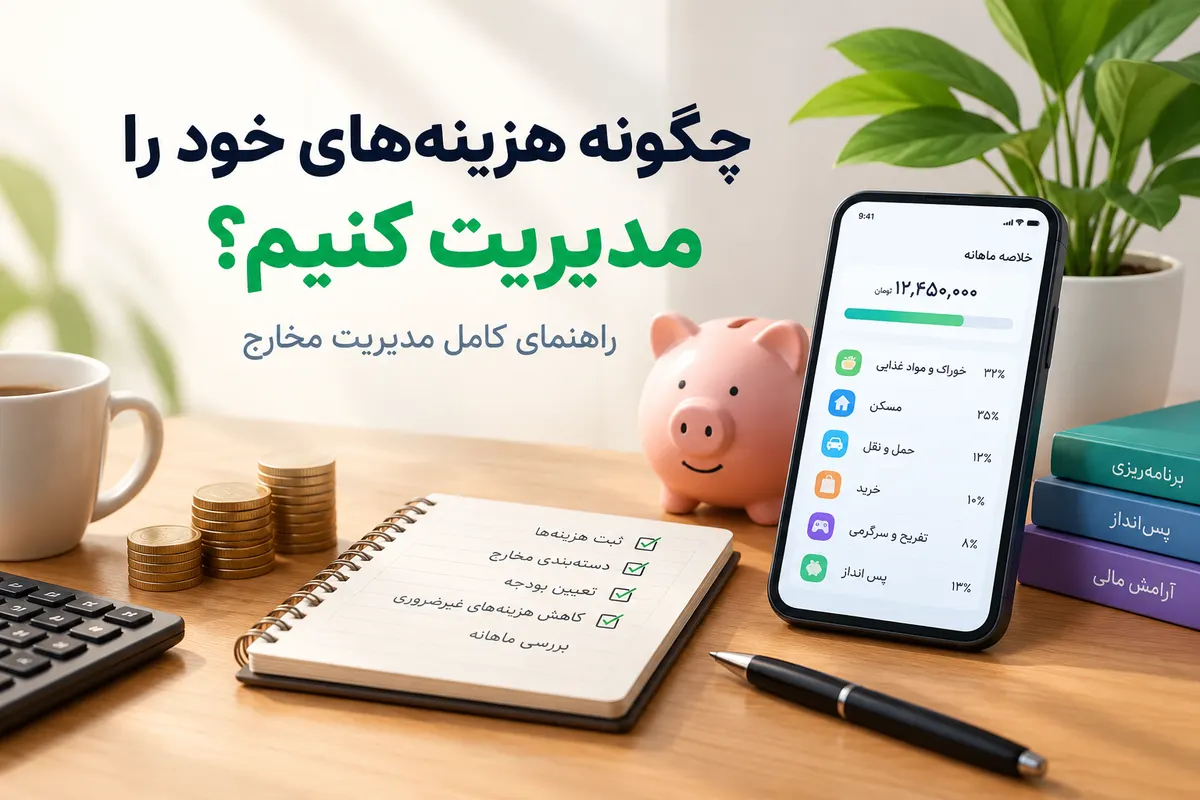
یک مدیریت هزینه مناسب معمولا شامل این مراحل است:
- ثبت درآمدها
- ثبت هزینه ها
- دسته بندی مخارج
- تعیین بودجه برای هر دسته
- بررسی هزینه های ماهانه
- شناسایی هزینه های غیرضروری
- ایجاد هدف برای پس انداز
- بررسی و اصلاح بودجه
بدون ثبت هزینه ها، تصمیم گیری مالی بیشتر بر اساس حدس انجام می شود. اما وقتی بدانید در طول ماه چقدر برای غذا، حمل و نقل، خرید، تفریح، قبض ها و سایر موارد هزینه کرده اید، کنترل پول بسیار ساده تر می شود.
قدم اول: همه هزینه های خود را ثبت کنید
اولین قدم برای مدیریت مخارج این است که تمام هزینه ها را ثبت کنید؛ حتی هزینه های کوچکی که در نگاه اول اهمیت زیادی ندارند.
برای مثال ممکن است در یک روز چند هزینه کوچک داشته باشید:
- قهوه یا نوشیدنی
- خرید اینترنتی
- تاکسی
- خوراکی
- خریدهای روزمره
هر کدام از این هزینه ها به تنهایی شاید مبلغ زیادی نباشند، اما مجموع آن ها در پایان ماه می تواند قابل توجه باشد.
به همین دلیل بهتر است هزینه ها را همان زمانی که انجام می شوند ثبت کنید و ثبت مخارج را به آخر هفته یا آخر ماه موکول نکنید.
ثبت خودکار هزینه ها چه کمکی می کند؟
ثبت دستی تمام تراکنش ها ممکن است بعد از مدتی خسته کننده شود و باعث شود بخشی از هزینه ها ثبت نشوند.
اگر اپلیکیشن مدیریت هزینه بتواند تراکنش های بانکی را به صورت خودکار ثبت کند، بخش زیادی از این کار ساده تر می شود.
برای مثال، جیب می تواند پیامک های بانکی را روی گوشی پردازش کند و تراکنش های مربوط به حساب را به صورت خودکار در برنامه ثبت کند. متن پیامک برای این پردازش به سرور ارسال نمی شود.
قدم دوم: هزینه ها را دسته بندی کنید
بعد از ثبت هزینه ها، باید بدانید هر مبلغ برای چه چیزی خرج شده است.
می توانید هزینه های خود را در دسته هایی مانند این موارد قرار دهید:
- خوراک و مواد غذایی
- مسکن
- حمل و نقل
- قبوض
- خرید
- تفریح
- درمان
- آموزش
- اشتراک ها
- اقساط و وام
- سایر هزینه ها
دسته بندی باعث می شود الگوی خرج کردن خود را بهتر ببینید.
ممکن است تصور کنید بیشترین هزینه شما مربوط به خریدهای بزرگ است، اما بعد از بررسی متوجه شوید که هزینه های کوچک و تکرار شونده سهم بیشتری از بودجه ماهانه شما را مصرف می کنند.
قدم سوم: هزینه های ضروری و غیرضروری را جدا کنید
همه هزینه ها ارزش یکسانی ندارند.
برای مدیریت بهتر هزینه ها، مخارج خود را به حداقل دو گروه تقسیم کنید:
هزینه های ضروری:
هزینه هایی مانند اجاره، خوراک، قبض ها، حمل و نقل ضروری و اقساط.
هزینه های غیرضروری:
خریدهای هیجانی، اشتراک هایی که استفاده نمی کنید، سفارش های غیرضروری و خریدهایی که می توان آن ها را به زمان دیگری موکول کرد.
این دسته بندی به معنی حذف کامل هزینه های غیرضروری نیست. هدف این است که بدانید کدام هزینه ها در صورت نیاز قابلیت کاهش دارند.
قدم چهارم: برای هر ماه بودجه تعیین کنید
یکی از مهم ترین اصول مدیریت مالی شخصی، تعیین بودجه است.
قبل از شروع ماه مشخص کنید چه مقدار درآمد دارید و قرار است چه مقدار از آن برای بخش های مختلف هزینه شود.
برای مثال:
| دسته هزینه | بودجه ماهانه |
|---|---|
| مسکن | ۳۰٪ |
| خوراک | ۱۵٪ |
| حمل و نقل | ۱۰٪ |
| قبوض و اشتراک ها | ۵٪ |
| تفریح | ۱۰٪ |
| خرید | ۱۰٪ |
| پس انداز | ۲۰٪ |
این اعداد فقط یک نمونه هستند و برای همه افراد مناسب نیستند. بودجه باید بر اساس درآمد، شرایط زندگی و تعهدات مالی هر شخص تنظیم شود.
مهم این است که قبل از خرج کردن، برای پول خود مقصد مشخص کنید.
قدم پنجم: هزینه های خود را با بودجه مقایسه کنید
تعیین بودجه به تنهایی کافی نیست.
باید در طول ماه بررسی کنید که چقدر از بودجه هر دسته را مصرف کرده اید.
مثلا اگر برای رستوران و سفارش غذا ۳ میلیون تومان بودجه تعیین کرده اید و در نیمه ماه ۲.۷ میلیون تومان از آن را خرج کرده اید، باید متوجه شوید که سرعت خرج کردن شما بیشتر از برنامه بوده است.
هشدارهای بودجه می توانند در این مرحله مفید باشند. وقتی قبل از تمام شدن بودجه متوجه افزایش هزینه ها شوید، فرصت دارید رفتار مالی خود را اصلاح کنید.
قدم ششم: هزینه های تکرار شونده را پیدا کنید
گاهی اوقات مشکل اصلی یک خرید بزرگ نیست؛ بلکه هزینه هایی هستند که هر ماه تکرار می شوند.
برای مثال:
- اشتراک سرویس ها
- سفارش غذا
- تاکسی اینترنتی
- خریدهای روزانه
- کارمزدها
- اقساط
- پرداخت های ماهانه
یک بار بررسی کنید که در سه ماه گذشته چه هزینه هایی به صورت مداوم تکرار شده اند.
اگر سرویسی را استفاده نمی کنید، آن را لغو کنید. اگر هزینه ای بیش از حد افزایش پیدا کرده، برای کاهش آن راه حل پیدا کنید.
قدم هفتم: خریدهای غیرضروری را به تعویق بیندازید
یکی از روش های ساده برای جلوگیری از خریدهای هیجانی، قانون تاخیر در خرید است.
اگر چیزی واقعا ضروری نیست، بلافاصله آن را نخرید. برای خریدهای کوچک می توانید چند ساعت یا یک روز صبر کنید و برای خریدهای بزرگ تر چند روز به خودتان فرصت بدهید.
در بسیاری از موارد، بعد از گذشت زمان متوجه می شوید که واقعا به آن کالا نیاز نداشته اید.
این روش ساده می تواند به کنترل مخارج کمک زیادی کند.
قدم هشتم: برای پس انداز هدف مشخص داشته باشید
پس انداز کردن زمانی ساده تر می شود که هدف مشخصی داشته باشید.
مثلا:
- خرید لپ تاپ
- سفر
- خرید خودرو
- پیش پرداخت خانه
- صندوق اضطراری
- سرمایه گذاری
به جای اینکه فقط بگویید «باید بیشتر پس انداز کنم»، مشخص کنید برای چه هدفی و تا چه زمانی می خواهید به چه مبلغی برسید.
سپس مقدار مورد نیاز را به هدف های ماهانه یا هفتگی تبدیل کنید.
قدم نهم: هر ماه وضعیت مالی خود را بررسی کنید
در پایان هر ماه زمانی را برای بررسی وضعیت مالی خود اختصاص دهید.
چند سوال ساده از خودتان بپرسید:
- بیشترین هزینه من مربوط به چه چیزی بود؟
- کدام هزینه قابل کاهش بود؟
- آیا بیشتر از بودجه خرج کردم؟
- چقدر توانستم پس انداز کنم؟
- کدام هزینه غیرمنتظره بود؟
- ماه آینده چه چیزی را باید تغییر دهم؟
این بررسی باعث می شود مدیریت هزینه به یک عادت تبدیل شود، نه کاری که فقط زمانی انجام می دهید که پولتان تمام شده است.
آیا قانون ۵۰/۳۰/۲۰ برای مدیریت هزینه مناسب است؟
قانون ۵۰/۳۰/۲۰ یکی از روش های شناخته شده برای تقسیم درآمد است.
در شکل ساده آن:
- ۵۰٪ برای نیازهای ضروری
- ۳۰٪ برای خواسته ها
- ۲۰٪ برای پس انداز و اهداف مالی
درصدهای این روش یک قانون قطعی برای همه افراد نیستند. شرایط درآمد، هزینه مسکن، بدهی، تورم و سبک زندگی می تواند باعث شود تقسیم بندی مناسب برای هر شخص متفاوت باشد.
بنابراین بهتر است از این قانون به عنوان یک نقطه شروع استفاده کنید و سپس بودجه را متناسب با شرایط خودتان تغییر دهید.
بهترین روش برای مدیریت هزینه چیست؟
بهترین روش، روشی است که بتوانید آن را به صورت مداوم انجام دهید.
یک سیستم ساده می تواند این باشد:
ثبت هزینه → دسته بندی → تعیین بودجه → بررسی → اصلاح
اگر ثبت هزینه ها زمان زیادی از شما بگیرد، احتمال اینکه بعد از مدتی آن را کنار بگذارید بیشتر می شود. به همین دلیل استفاده از ابزارهایی که بخشی از فرایند را خودکار می کنند می تواند مفید باشد.
چطور هزینه های خود را راحت تر مدیریت کنیم؟
برای مدیریت بهتر هزینه ها لازم نیست هر روز چندین جدول پیچیده درست کنید.
یک اپلیکیشن مدیریت هزینه می تواند اطلاعات مالی شما را در یک محیط واحد جمع کند و امکان مشاهده درآمد، هزینه، بودجه و گزارش های مالی را فراهم کند.
جیب یک نرم افزار حسابداری شخصی و مدیریت مالی برای اندروید و وب است که امکاناتی مانند ثبت هزینه و درآمد، بودجه بندی، گزارش های مالی، مدیریت اقساط و دارایی ها را ارائه می دهد.
یکی از قابلیت های جیب، ثبت خودکار تراکنش از پیامک بانکی در اندروید است. این قابلیت می تواند تراکنش های بانکی را بدون نیاز به ثبت دستی وارد برنامه کند و پردازش پیامک روی خود دستگاه انجام می شود.
به این ترتیب به جای اینکه آخر ماه تلاش کنید به یاد بیاورید پولتان کجا خرج شده، می توانید در طول ماه تصویر دقیق تری از وضعیت مالی خود داشته باشید.
جمع بندی
برای اینکه هزینه های خود را بهتر مدیریت کنید، لازم نیست تمام مخارج خود را حذف کنید. ابتدا باید بدانید پولتان کجا خرج می شود و سپس برای آن برنامه داشته باشید.
از ثبت تمام هزینه ها شروع کنید، مخارج را دسته بندی کنید، برای هر بخش بودجه تعیین کنید و در پایان هر ماه عملکرد خود را بررسی کنید. همچنین هزینه های تکرار شونده و خریدهای غیرضروری را زیر نظر داشته باشید و برای اهداف مالی خود پس انداز مشخصی در نظر بگیرید.
اگر ثبت دستی تراکنش ها برایتان زمان بر است، استفاده از یک ابزار مدیریت مالی که بتواند بخشی از این فرایند را خودکار کند می تواند کار را ساده تر کند.
در نهایت، مدیریت هزینه یک کار یک روزه نیست؛ یک عادت مالی است که با بررسی منظم درآمد و مخارج، به مرور نتیجه بهتری می دهد.
مطالب این مقاله
۱۴ بخش، ۸ دقیقه خواندن