دسته بندی هزینه هادسته بندی مخارج مدیریت هزینه ثبت تراکنش بودجه بندی هزینه های ثابت و متغیر مدیریت مالی شخصی اپلیکیشن مدیریت مالی جیب
چگونه هزینه ها را دسته بندی کنیم؟ راهنمای عملی دسته بندی مخارج
۱۰ دقیقه خواندن
اگر هر ماه به حساب بانکی خود سر می زنید و نمی دانید پول دقیقا کجا رفته است، مشکل شما فقط «بیشتر خرج کردن» نیست؛ مشکل نبودن یک سیستم ساده برای دیدن خرج ها است. دسته بندی هزینه ها دقیقا همین سیستم است: به جای اینکه همه هزینه ها را یک عدد کلی ببینید، آن ها را به گروه های معنادار مثل خوراک، مسکن، حمل و نقل و تفریح تقسیم می کنید تا بفهمید پولتان کجا می رود و کدام بخش را می شود بهتر مدیریت کرد.
پاسخ کوتاه: دسته بندی هزینه ها یعنی تقسیم خرج های شما به گروه های مشخص بر اساس نوع مصرف، مثل خوراک، مسکن، حمل و نقل، درمان و تفریح. برای شروع کافی است یک ماه هزینه های خود را ثبت کنید، الگوی خرج را ببینید و بعد چارچوب کلی را به دسته های شخصی خودتان تبدیل کنید. در این راهنما قدم به قدم همین کار را انجام می دهیم.
چرا دسته بندی هزینه ها مهم است؟
وقتی هزینه ها دسته بندی نمی شوند، فقط یک عدد کلی می بینید: «این ماه فلان قدر خرج کردم». این عدد به تنهایی هیچ اطلاعاتی به شما نمی دهد. اما وقتی همین خرج ها به دسته ها تقسیم شود، چند سوال مهم جواب می گیرد:
- بیشترین سهم خرج شما به کدام دسته بر می گردد؟
- کدام دسته نسبت به ماه قبل رشد کرده است؟
- کدام هزینه ها را می شود بدون فشار زیاد کاهش داد؟
- چقدر از درآمد به پس انداز رسیده است؟
دسته بندی پایه گزارش مالی و بودجه بندی است. بدون دسته های مشخص، نمودار و گزارش فقط یک عدد کلی نشان می دهد و بودجه هم معنی ندارد؛ چون نمی دانید برای هر بخش چقدر سقف بگذارید. به همین دلیل تقریبا همه روش های مدیریت هزینه ها با یک قدم مشترک شروع می شوند: ثبت و دسته بندی مخارج. وقتی این قدم درست انجام شود، بقیه مسیر یعنی بودجه بندی، کاهش هزینه و پس انداز خیلی ساده تر می شود.
دسته بندی را از کجا شروع کنیم؟
خیلی از افراد کار را از انتخاب نام دسته ها شروع می کنند و بعد از چند هفته رها می کنند؛ چون دسته ها با خرج واقعی آن ها هماهنگ نیست. راه درست برعکس است: اول ببینید پول شما واقعا کجا می رود، بعد دسته ها را بر اساس همان الگو بسازید.
قدم اول: همه هزینه ها را ثبت کنید
دسته بندی بدون ثبت هزینه ممکن نیست. اگر خرج ها ثبت نشوند، هر دسته بندی فقط حدس و گمان است. برای یک ماه همه هزینه ها را ثبت کنید؛ حتی مبالغ کوچک. لازم نیست این کار پیچیده باشد؛ یک ثبت ساده با تاریخ، مبلغ و یک توضیح کوتاه کافی است.
اگر ثبت دستی برایتان سخت است، می شود از ثبت تراکنش از پیامک بانک کمک گرفت: جیب متن پیامک بانکی را روی خود گوشی می خواند، تراکنش را آماده می کند و شما با یک تایید آن را ثبت می کنید. نکته مهم این است که جیب خودش هیچ تراکنشی را بدون تایید شما ثبت نمی کند؛ پیشنهاد را می سازد و تصمیم نهایی با شماست.
قدم دوم: الگوی خرج خود را بشناسید
بعد از یک ماه ثبت، فهرست خرج های خود را مرور کنید و ببینید چه الگوهایی تکرار می شود. معمولا چند گروه به طور طبیعی دیده می شوند: خوراک، مسکن و قبض ها، حمل و نقل، درمان، تفریح، پوشاک و مواردی از این دست. این الگوها پایه دسته های شما هستند. نیازی نیست از یک لیست آماده کپی کنید؛ بگذارید دسته ها از داده واقعی خرج شما بیرون بیایند.
چند دسته اصلی که برای هر کسی کار می کند
برای شروع، لازم نیست دسته بندی پیچیده ای طراحی کنید. یک چارچوب ساده چهار بخشی می تواند پایه همه دسته های شخصی شما باشد. این چارچوب بر اساس ماهیت هزینه کار می کند، نه بر اساس نام فروشگاه یا روش پرداخت.
هزینه های ثابت
هزینه های ثابت آن هایی هستند که هر ماه تقریبا مبلغ مشخصی دارند و تغییر آن ها آسان نیست. اجاره خانه، اقساط وام، اشتراک اینترنت، حق شارژ ساختمان و بیمه نمونه هایی از این دسته هستند. این هزینه ها معمولا اول ماه مشخص می شوند و بخش بزرگی از بودجه را می گیرند؛ برای همین در بودجه بندی اولویت اول هستند.
هزینه های متغیر
هزینه های متغیر هر ماه فرق می کنند و به رفتار شما بستگی دارند. خوراک، حمل و نقل، پوشاک، تفریح و هزینه های شخصی نمونه های رایج هستند. این دسته جایی است که کنترل هزینه معمولا بیشترین اثر را دارد؛ چون با کمی برنامه ریزی می شود بخشی از آن را کاهش داد.
هزینه های ضروری و غیر ضروری
در کنار ثابت و متغیر، می شود هر هزینه را از نظر ضروری بودن هم بررسی کرد. ضروری یعنی هزینه ای که برای ادامه زندگی عادی لازم است، مثل خوراک اصلی و درمان. غیر ضروری یعنی هزینه ای که می شود بدون آسیب جدی آن را حذف یا به تعویق انداخت، مثل یک خرید تفریحی. این تفکیک کمک می کند وقتی بودجه کم می شود، بدانید از کجا شروع کنید.
پس انداز به عنوان یک دسته
پس انداز را به عنوان یک دسته هزینه ببینید، نه باقی مانده پول. اگر پس انداز «هر چه ماند» باشد، معمولا هیچ چیزی نمی ماند. اما اگر در ابتدای ماه مبلغ مشخصی را به عنوان دسته پس انداز کنار بگذارید، به آن مثل یک هزینه ثابت نگاه می شود و احتمال محقق شدن آن خیلی بیشتر است.
روش ساخت دسته های شخصی
بعد از شناختن الگوی خرج، نوبت به ساخت دسته های شخصی می رسد. در این مرحله چند اصل ساده را رعایت کنید.
از کلی به جزئی پیش بروید
اول دسته های اصلی را بسازید، مثلا خوراک، مسکن، حمل و نقل، درمان و تفریح. بعد اگر یک دسته خیلی شلوغ شد و خواستید جزئیات بیشتری ببینید، برای آن زیر دسته بسازید. مثلا دسته خوراک می شود به خوراک روزانه و رستوران تقسیم شود. برعکس این کار یعنی شروع با ده ها زیر دسته ریز، معمولا به رها کردن سیستم ختم می شود.
تعداد مناسب دسته ها چقدر است؟
عدد ثابتی وجود ندارد و به سبک زندگی شما بستگی دارد. معیار ساده این است: هر دسته باید آنقدر معنی دار باشد که با دیدن نامش بفهمید چه چیزی در آن قرار می گیرد و آنقدر کم باشد که ثبت هر تراکنش سریع انجام شود. برای بیشتر خانواده ها چیزی بین پنج تا پانزده دسته اصلی کارایی خوبی دارد. اگر دسته ها بیشتر از این شد، احتمالا دارید بیش از حد ریز می شوید.
نام گذاری شفاف دسته ها
نام هر دسته باید کوتاه و روشن باشد و جایی برای تفسیر شخصی نگذارد. مثلا «خوراک» روشن تر از «هزینه های خانه» است؛ چون معلوم نیست قبض برق در «هزینه های خانه» قرار می گیرد یا نه. اگر نام دسته مبهم باشد، هر بار سر دوراهی می مانید و بعد از چند هفته ثبت را رها می کنید.
اشتباهات رایج در دسته بندی هزینه ها
چند اشتباه پرتکرار باعث می شود سیستم دسته بندی از کار بیفتد:
- دسته های بیش از حد ریز: وقتی برای هر خرید یک دسته جدا می سازید، ثبت خسته کننده و تصمیم گیری سخت می شود.
- دسته های مبهم: دسته ای مثل «متفرقه» اگر بزرگ شود، عملا اطلاعاتی به شما نمی دهد.
- جابه جایی بین دسته ها: اگر یک هزینه یک بار در خوراک و بار دیگر در تفریح ثبت شود، گزارش شما گمراه می شود.
- بی نظمی در ثبت: ثبت هفتگی یا ماهانه به جای ثبت به موقع، باعث فراموشی و حدس زدن مبلغ می شود.
- کپی کردن دسته های دیگران: دسته های یک مجرد با یک خانواده چهار نفره فرق دارد؛ دسته ها باید با زندگی شما هماهنگ باشد.
برای جلوگیری از این اشتباه ها، یک قانون ساده بگذارید: هر تراکنش فقط یک دسته دارد، نام دسته ها را زود به زود عوض نکنید و اگر یک دسته مدام خالی ماند، آن را با دسته دیگری ادغام کنید.
دسته بندی هزینه ها در جیب
جیب یک اپلیکیشن مدیریت مالی است که ثبت و دسته بندی هزینه ها را ساده می کند. مهم است بدانید جیب هیچ وقت خودش هزینه ای را ثبت یا دسته بندی نمی کند؛ کار جیب این است که پیشنهاد بدهد و ثبت نهایی همیشه با تایید شما انجام می شود. این مدل کار باعث می شود کنترل کامل در دست شما بماند و داده ها همیشه واقعی باشند.
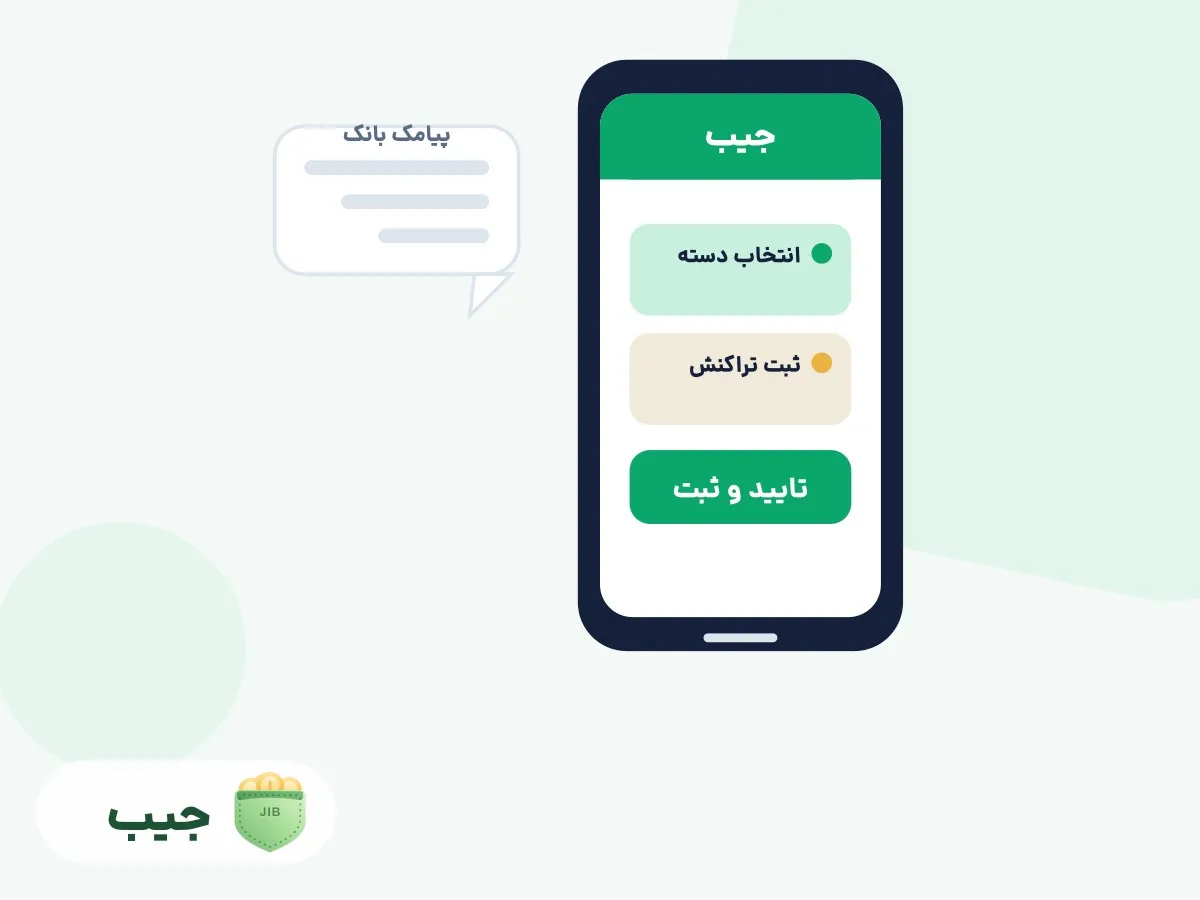
ثبت تراکنش و انتخاب دسته
وقتی یک تراکنش ثبت می شود، جیب بر اساس اطلاعات آن یک دسته پیشنهاد می دهد و شما می توانید همان پیشنهاد را تایید کنید یا دسته دیگری انتخاب کنید. راهنمای کامل این فرآیند را می شود در صفحه ثبت و دسته بندی تراکنش ها خواند. اگر از پیامک بانکی استفاده کنید، تراکنش سریع تر آماده می شود و فقط با یک تایید ثبت می شود؛ با این حال باز هم انتخاب دسته و تایید نهایی با شماست.
دسته شخصی با آیکون و رنگ
دسته ها در جیب قابل شخصی سازی هستند. می شود برای هر دسته یک آیکون و رنگ دلخواه انتخاب کرد تا فهرست تراکنش ها و گزارش ها سریع تر خوانده شود. مثلا دسته خوراک با رنگ سبز و دسته حمل و نقل با رنگ آبی؛ این انتخاب کاملا با سلیقه شماست و به فهم بهتر گزارش کمک می کند.
گزارش و نمودار بر اساس دسته
بعد از چند ماه ثبت منظم، ارزش دسته بندی در گزارش ها دیده می شود. جیب از تراکنش های خود شما نمودار حلقه ای دسته ها را می سازد تا ببینید هر دسته چه سهمی از خرج دارد. این گزارش را می شود به صورت ماهانه مرور کرد و خروجی گرفت. جزئیات بیشتر در صفحه گزارش و نمودار مالی آمده است. با همین گزارش است که می فهمید کدام دسته از حد انتظار بزرگ تر شده و کجا باید تصمیم بگیرید.
جمع بندی
دسته بندی هزینه ها یک کار پیچیده نیست؛ یک عادت ساده است. خلاصه مراحل:
- یک ماه همه هزینه ها را ثبت کنید.
- الگوی خرج خود را بشناسید.
- دسته های اصلی را بر اساس همان الگو بسازید.
- دسته ها را شفاف نام گذاری کنید و تعداد آن ها را منطقی نگه دارید.
- هر ماه گزارش دسته ها را مرور کنید.
وقتی دسته ها مرتب باشند، قدم بعدی طبیعی است: برای هر دسته یک سقف خرج ماهانه تعیین کنید و بودجه بندی را شروع کنید. دسته بندی درست دقیقا همان پلی است که شما را از «نمی دانم پولم کجا رفت» به «می دانم هر ریال کجا می رود» می رساند.
اگر می خواهید همین این هفته شروع کنید، لازم نیست منتظر اول ماه بمانید. جیب را نصب کنید، اولین تراکنش را ثبت کنید و ببینید که دسته بندی، گزارش و بودجه همه از همین یک قدم ساده بیرون می آیند. نصب رایگان جیب چند دقیقه بیشتر وقت نمی گیرد و بعد از آن فقط یک عادت کوچک باقی می ماند: ثبت به موقع خرج ها.
سوالات متداول
چند دسته برای هزینه ها مناسب است؟
عدد ثابتی وجود ندارد، اما برای بیشتر خانواده ها پنج تا پانزده دسته اصلی کارایی خوبی دارد. معیار این است که هر دسته معنی دار باشد و ثبت هر تراکنش سریع انجام شود. اگر دسته ها بیش از حد ریز شوند، ثبت خسته کننده می شود و سیستم رها می شود.
هزینه های ثابت و متغیر چه فرقی دارند؟
هزینه ثابت هر ماه مبلغ تقریبا مشخصی دارد و تغییر آن آسان نیست؛ مثل اجاره، اقساط و بیمه. هزینه متغیر هر ماه فرق می کند و به رفتار شما بستگی دارد؛ مثل خوراک، حمل و نقل و تفریح. کنترل هزینه بیشتر روی دسته متغیر اثر دارد.
آیا جیب خودش هزینه ها را دسته بندی می کند؟
خیر. جیب بر اساس اطلاعات تراکنش یک دسته پیشنهاد می دهد، اما ثبت نهایی و انتخاب دسته همیشه با تایید شما انجام می شود. جیب هیچ هزینه ای را خودسرانه ثبت یا دسته بندی نمی کند.
چطور دسته های شخصی بسازم؟
اول یک ماه هزینه های خود را ثبت کنید و الگوی خرج را ببینید. بعد دسته های اصلی را بر اساس همان الگو بسازید، نام آن ها را شفاف بگذارید و در صورت نیاز زیر دسته اضافه کنید. در جیب می شود برای هر دسته آیکون و رنگ دلخواه انتخاب کرد.
دسته بندی هزینه چه کمکی به بودجه بندی می کند؟
بودجه بندی یعنی تعیین سقف برای هر دسته. بدون دسته بندی، نمی دانید برای هر بخش چقدر سقف بگذارید و نمی شود تشخیص داد کدام دسته از حد خودش رد شده است. دسته بندی پایه ای است که بودجه، گزارش و کاهش هزینه روی آن ساخته می شود.
مطالب این مقاله
۸ بخش، ۱۰ دقیقه خواندن