سواد مالی مدیریت مالی شخصی بودجه بندی پس انداز سرمایه گذاری آموزش مالی تورم مدیریت هزینه
سواد مالی چیست؟ تعریف، مهارت ها و راه های تقویت آن
۱۱ دقیقه خواندن
سواد مالی یعنی توانایی فهمیدن، ارزیابی و مدیریت درست پول در زندگی روزمره. این مهارت فقط درباره دانستن اصطلاحات مالی نیست؛ درباره این است که وقتی پول به دستتان می رسد، بدانید با آن چه کنید، چقدر خرج کنید، چقدر پس انداز کنید و برای آینده چه برنامه ای داشته باشید.
پاسخ کوتاه: سواد مالی یعنی دانش و مهارتی که به شما کمک می کند درباره پول تصمیم های آگاهانه بگیرید؛ از ثبت هزینه های روزانه تا بودجه بندی، پس انداز، مدیریت بدهی و سرمایه گذاری. هرچه سواد مالی بالاتر باشد، احتمال این که تصمیم های مالی به نتیجه مطلوب برسند بیشتر می شود.
سواد مالی چیست؟ تعریف ساده و دقیق
سواد مالی (Financial Literacy) یعنی مجموعه دانش، مهارت و نگرشی که یک فرد برای مدیریت پول خود به آن نیاز دارد. این تعریف سه بخش دارد:
- دانش مالی: یعنی بدانید درآمد و هزینه یعنی چه، تورم چه اثری روی پول می گذارد، قسط و بهره چگونه کار می کند و دارایی و بدهی چه فرقی دارند.
- مهارت مالی: یعنی بتوانید این دانش را در عمل به کار ببرید؛ بودجه ببندید، هزینه ها را ثبت کنید، هدف پس انداز تعیین کنید و بدهی را مدیریت کنید.
- نگرش مالی: یعنی رفتار و عادت های شما با پول؛ مثلا این که قبل از خرید فکر کنید، برای روز مبادا پس انداز داشته باشید و به جای واکنش احساسی، تصمیم حساب شده بگیرید.
نکته مهم این است که سواد مالی فقط «دانستن» نیست. خیلی از افراد می دانند که باید پس انداز کنند، اما در عمل این کار را انجام نمی دهند. سواد مالی واقعی وقتی شکل می گیرد که دانش به رفتار تبدیل شود. به همین دلیل در تعریف سواد مالی، «توانایی تصمیم گیری و عمل درست با پول» از «دانستن اطلاعات مالی» مهم تر است.
سواد مالی شامل چه مهارت هایی است؟
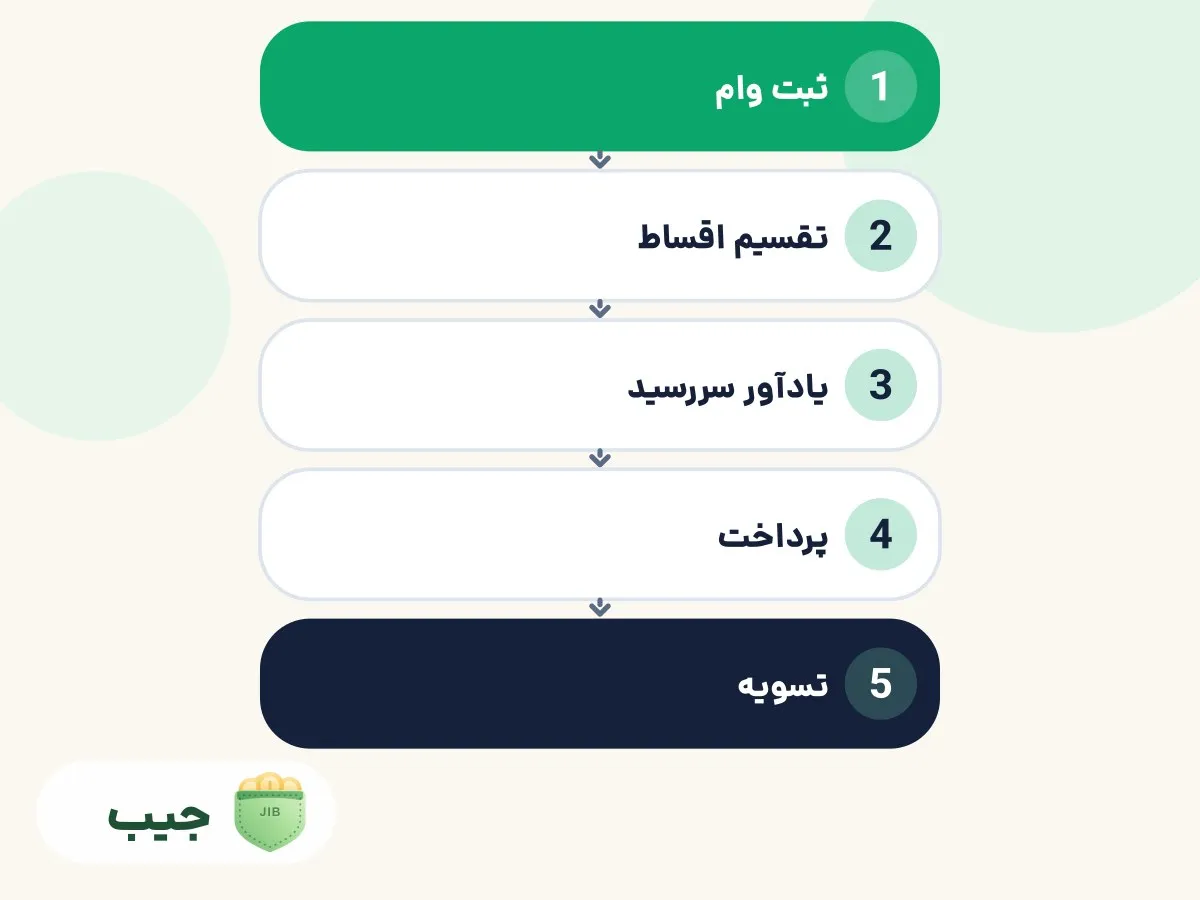
سواد مالی یک مهارت واحد نیست؛ ترکیبی از چند مهارت است که کنار هم تصویر کاملی از مدیریت پول می سازند. مهم ترین حوزه های آن عبارتند از:
شناخت درآمد و هزینه
اولین قدم در سواد مالی این است که بدانید چقدر پول وارد زندگی شما می شود و کجا خرج می شود. بدون این آگاهی، بقیه مهارت ها پایه درستی ندارند. ثبت هزینه ها، دسته بندی مخارج و دیدن این که پول به کجا می رود، اساس تصمیم گیری مالی است.
بودجه بندی
بودجه بندی یعنی برنامه ریزی برای درآمد و هزینه ها در یک بازه زمانی مشخص. با بودجه بندی می دانید برای هر دسته هزینه چقدر می خواهید خرج کنید و جلوی خرج های بی برنامه را می گیرید. اگر می خواهید با مفهوم و مراحل بودجه بندی بیشتر آشنا شوید، مقاله بودجه بندی را بخوانید.
پس انداز و هدف گذاری
پس انداز یعنی کنار گذاشتن بخشی از درآمد برای آینده. اما پس انداز بدون هدف، انگیزه کافی ندارد. تعیین یک هدف مالی مشخص، مثل ساخت صندوق اضطراری، به شما کمک می کند پس انداز را به یک عادت تبدیل کنید.
مدیریت بدهی و اقساط
بدهی بخشی از زندگی مالی مدرن است؛ وام، خرید قسطی، چک و کارت اعتباری. سواد مالی یعنی بدانید هر بدهی چه هزینه ای دارد، قسط ها را به موقع بپردازید و بدهی را طوری مدیریت کنید که از کنترل خارج نشود.
آشنایی با تورم و ارزش پول
تورم یعنی کم شدن ارزش پول در گذر زمان. کسی که سواد مالی دارد می داند که پس انداز تومانی اگر از تورم عقب بماند، قدرت خریدش کم می شود. این دانش روی انتخاب های پس انداز و سرمایه گذاری اثر مستقیم دارد.
سرمایه گذاری و دارایی ها
سرمایه گذاری یعنی تبدیل پول به دارایی هایی که بتوانند ارزش خود را حفظ کنند یا رشد کنند. شناخت انواع دارایی مثل طلا، ارز، ملک و سهام، و تفاوت ریسک و نقدشوندگی آن ها، بخش پیشرفته تر سواد مالی است.
چرا سواد مالی مهم است؟
سواد مالی اهمیت خود را در تصمیم های روزمره نشان می دهد؛ از خرید یک کالای بزرگ تا انتخاب نوع وام، از تعیین بودجه ماهانه تا برنامه ریزی برای آینده. هر تصمیم مالی، هر چند کوچک، نتیجه مستقیمی روی کیفیت زندگی دارد.
یکی از مهم ترین اثرهای سواد مالی، کاهش استرس مالی است. وقتی بدانید چقدر پول دارید، کجا خرج می شود و تا آخر ماه چقدر می ماند، نگرانی های مالی کمتری دارید. آگاهی به شما احساس کنترل می دهد و احساس کنترل، آرامش می آورد.
سواد مالی همچنین شما را برای شرایط غیر منتظره آماده می کند. بیماری، از دست دادن شغل، تعمیرات ناگهانی یا افزایش قیمت ها، اتفاق هایی هستند که ممکن است برای هر کسی رخ دهد. کسی که سواد مالی دارد، برای این شرایط برنامه دارد؛ مثلا صندوق اضطراری ساخته یا بدهی هایش را طوری مدیریت کرده که فشار اضافی ایجاد نشود.
در نهایت، سواد مالی به شما قدرت انتخاب آگاهانه می دهد. در دنیایی پر از پیشنهاد های خرید، وام، سرمایه گذاری و تبلیغات، کسی که سواد مالی دارد می تواند پیشنهاد ها را ارزیابی کند، اطلاعات را بسنجد و تصمیمی بگیرد که با هدف هایش هماهنگ است.
سواد مالی چه فرقی با مدیریت مالی شخصی و حسابداری شخصی دارد؟
این سه مفهوم به هم نزدیک هستند اما یکسان نیستند:
- سواد مالی: دانش و مهارت لازم برای تصمیم گیری درست با پول است. سواد مالی «چرایی» و «چگونگی» تصمیم های مالی را شامل می شود.
- مدیریت مالی شخصی: اجرای عملی این دانش در زندگی روزمره است؛ یعنی برنامه ریزی و کنترل جریان پول، ثبت هزینه ها، بودجه بندی و پیگیری اهداف.
- حسابداری شخصی: بخش فنی تر است؛ یعنی ثبت، دسته بندی و بررسی درآمد و هزینه ها به شکلی منظم و قابل اتکا.
به زبان ساده: سواد مالی دانش است، مدیریت مالی شخصی عمل است و حسابداری شخصی روش ثبت و ابزار است. یک نفر می تواند سواد مالی خوبی داشته باشد ولی هنوز آن را در زندگی اجرا نکند؛ و یک نفر می تواند هزینه هایش را دقیق ثبت کند ولی دانش کافی برای تصمیم های بزرگ مالی نداشته باشد. سواد مالی کامل وقتی شکل می گیرد که دانش، عمل و ابزار کنار هم باشند.
چالش های سواد مالی در ایران
سواد مالی در ایران با چند چالش خاص روبه رو است:
- نبود آموزش رسمی: سواد مالی معمولا در مدرسه و دانشگاه آموزش داده نمی شود و بیشتر افراد آن را از تجربه شخصی یا اشتباه های مالی یاد می گیرند.
- شرایط تورمی: در محیطی که ارزش پول به سرعت تغییر می کند، تصمیم های مالی پیچیده تر می شوند و ساده ترین توصیه ها مثل «پس انداز کن» ممکن است نتیجه مطلوب ندهند.
- عادت های مالی رایج: در بسیاری از خانواده ها صحبت درباره پول، بودجه و بدهی هنوز یک تابو است؛ همین موضوع باعث می شود اشتباه های مالی تکرار شوند.
- کمبود ابزار مناسب: ثبت و تحلیل مالی اگر با ابزار درست انجام نشود، خسته کننده و بی نتیجه می ماند و افراد پس از چند هفته رها می کنند.
این چالش ها به این معنی نیست که تقویت سواد مالی غیر ممکن است؛ بلکه یعنی برای موفقیت باید روش و ابزار را متناسب با شرایط خودمان انتخاب کنیم.
چگونه سواد مالی خود را تقویت کنیم؟
تقویت سواد مالی کار یک شبه نیست؛ یک فرآیند تدریجی است که با قدم های کوچک شروع می شود. در ادامه چهار قدم عملی برای شروع می بینید.
با ثبت و دیدن هزینه ها شروع کنید
قبل از هر چیز باید بدانید پولتان کجا خرج می شود. یک ماه هزینه هایتان را ثبت کنید و در پایان ماه نگاه کنید هر دسته چقدر سهم داشته است. این کار را می توان با دفتر، اکسل یا یک اپلیکیشن مدیریت مالی انجام داد. دیدن اعداد واقعی، اولین جرقه تغییر است.
بودجه واقع بینانه تعیین کنید
بعد از شناخت هزینه ها، برای ماه بعد بودجه تعیین کنید. بودجه نباید آنقدر سخت باشد که بعد از چند روز رها شود؛ باید بر اساس عادت های واقعی شما ساخته شود و کم کم سقف ها را اصلاح کنید. اگر می خواهید گام به گام با مدیریت پول آشنا شوید، مقاله مدیریت پول را بخوانید.
هدف مالی مشخص کنید
پس انداز بدون هدف معمولا دوام نمی آورد. یک هدف مشخص و قابل اندازه گیری تعیین کنید؛ مثلا جمع کردن مبلغ مشخصی برای صندوق اضطراری یا خرید یک وسیله خاص. وقتی هدف روشن باشد، پس انداز معنا پیدا می کند.
منظم وضعیت مالی را مرور کنید
حداقل ماهی یک بار به درآمد، هزینه، پس انداز و بدهی هایتان نگاه کنید. ببینید چه چیزی خوب پیش رفته و چه چیزی نیاز به اصلاح دارد. این مرور منظم، دانش مالی شما را به رفتار مالی تبدیل می کند.
ابزارهای کاربردی برای تقویت سواد مالی
دانش مالی وقتی ارزش واقعی پیدا می کند که در عمل استفاده شود و ابزار درست، این مسیر را بسیار ساده تر می کند. جیب یک اپلیکیشن مدیریت مالی است که برای همین کار ساخته شده است؛ با این تفاوت مهم که جیب هیچ وقت خودش کاری را بدون اجازه شما انجام نمی دهد.
نکته مهم درباره جیب این است که جیب به تنهایی هزینه شما را ثبت یا دسته بندی نمی کند. جیب پیشنهاد می دهد و ثبت نهایی همیشه با تایید خود شما انجام می شود. این یعنی کنترل کامل در دست شماست و ابزار فقط کمک می کند کارها ساده تر شوند.
چند قابلیت جیب که مستقیم با مهارت های سواد مالی ارتباط دارند:
- اپلیکیشن بودجه بندی: برای هر دسته هزینه سقف ماهانه تعیین کنید و خرج خود را در برابر این سقف ببینید تا بودجه واقعی اجرا شود.
- گزارش و نمودار مالی: با نمودار حلقه ای دسته ها و روند سالانه، ببینید پولتان دقیقا کجا خرج می شود. همه گزارش ها از تراکنش های خودتان ساخته می شوند.
- هدف پس انداز: برای هدف مالی خود برنامه بریزید و پیشرفت را پیگیری کنید.
- ثبت خودکار تراکنش از پیامک بانک: جیب پیامک بانکی را روی خود گوشی می خواند، تراکنش را آماده می کند و با یک لمس تایید شما ثبت می شود. متن پیامک هرگز از گوشی خارج نمی شود.
این ابزارها به شما کمک می کنند دانش مالی را به عادت روزانه تبدیل کنید، بدون این که کنترل را از دست بدهید.
اشتباهات رایج درباره سواد مالی
- «سواد مالی فقط برای ثروتمندان است»: این باور غلط است. هرچه درآمد کمتر باشد، تصمیم های مالی اهمیت بیشتری دارند و سواد مالی اثر بزرگ تری روی زندگی می گذارد.
- «سواد مالی یعنی خسیس بودن»: سواد مالی درباره محروم کردن خود نیست؛ درباره انتخاب آگاهانه است. کسی که سواد مالی دارد می داند کجا خرج کند و کجا نه.
- «سواد مالی فقط یعنی پس انداز کردن»: پس انداز فقط یک بخش است. مدیریت بدهی، سرمایه گذاری، شناخت تورم و تصمیم های بزرگ مالی هم بخشی از سواد مالی هستند.
- «اگر اطلاعات مالی داشته باشم، پس سواد مالی دارم»: دانستن اطلاعات کافی نیست؛ آنچه مهم است تبدیل دانش به رفتار درست است.
سوالات پرتکرار درباره سواد مالی
سواد مالی چیست؟
سواد مالی یعنی دانش، مهارت و نگرشی که به شما کمک می کند درباره پول تصمیم های آگاهانه بگیرید؛ از ثبت هزینه و بودجه بندی تا پس انداز، مدیریت بدهی و سرمایه گذاری.
سواد مالی چه فرقی با مدیریت مالی شخصی دارد؟
سواد مالی دانش و مهارت تصمیم گیری با پول است؛ مدیریت مالی شخصی اجرای عملی این دانش در زندگی روزمره است. سواد مالی «چی بدانیم» است و مدیریت مالی شخصی «چه کنیم».
برای تقویت سواد مالی از کجا شروع کنم؟
از ثبت و دیدن هزینه هایتان شروع کنید. یک ماه خرج ها را ثبت کنید، دسته بندی کنید و ببینید پول کجا می رود. بعد بر اساس آن، بودجه و هدف مالی تعیین کنید.
آیا سواد مالی یعنی پولدار شدن؟
نه. سواد مالی تضمینی برای ثروتمند شدن نیست؛ اما احتمال تصمیم های درست را بالا می برد و به شما کمک می کند از منابع موجود بهترین استفاده را ببرید.
حداقل مهارت های سواد مالی برای شروع چیست؟
شناخت درآمد و هزینه، بودجه بندی ساده، پس انداز منظم، مدیریت بدهی، آشنایی با تورم و داشتن یک هدف مالی مشخص.
آیا برای تقویت سواد مالی به ابزار نیاز دارم؟
ابزار الزامی نیست اما کمک بزرگی است. ثبت دستی ممکن است خسته کننده باشد و ادامه پیدا نکند. یک ابزار مناسب می تواند ثبت، بودجه بندی و گزارش را ساده کند، در حالی که کنترل نهایی همیشه با شماست.
جمع بندی و گام بعدی
سواد مالی یعنی توانایی تصمیم گیری درست با پول؛ دانشی که وقتی به رفتار تبدیل شود، استرس مالی را کم می کند، شما را برای شرایط غیر منتظره آماده می کند و قدرت انتخاب آگاهانه می دهد. این مهارت ترکیبی از شناخت درآمد و هزینه، بودجه بندی، پس انداز، مدیریت بدهی، آشنایی با تورم و سرمایه گذاری است.
برای شروع لازم نیست همه چیز را یکجا یاد بگیرید. کافی است از یک قدم ساده شروع کنید: هزینه هایتان را ثبت کنید و ببینید پولتان کجا می رود. همین آگاهی کوچک، اولین قدم برای تغییر واقعی است. اگر می خواهید این مسیر را با ابزاری ساده و امن شروع کنید، می توانید جیب را رایگان نصب کنید و ثبت هزینه ها را با تایید خودتان آغاز کنید: نصب رایگان جیب.
مطالب این مقاله
۱۰ بخش، ۱۱ دقیقه خواندن