مدیریت پول مدیریت مالی شخصی مدیریت درآمد و هزینه بودجه بندی پس انداز صندوق اضطراری مدیریت بدهی کنترل هزینه ها مدیریت مالی
چگونه پول خود را مدیریت کنیم؟ ۸ قدم عملی برای کنترل مالی شخصی
۷ دقیقه خواندن
مدیریت پول یعنی بدانید درآمد شما چقدر است، پولتان کجا خرج می شود و برای هر ریال آن برنامه داشته باشید. اگر آخر ماه نمی دانید پولتان کجا رفته، مشکل فقط کم بودن درآمد نیست؛ نبود برنامه و آگاهی از هزینه ها است.
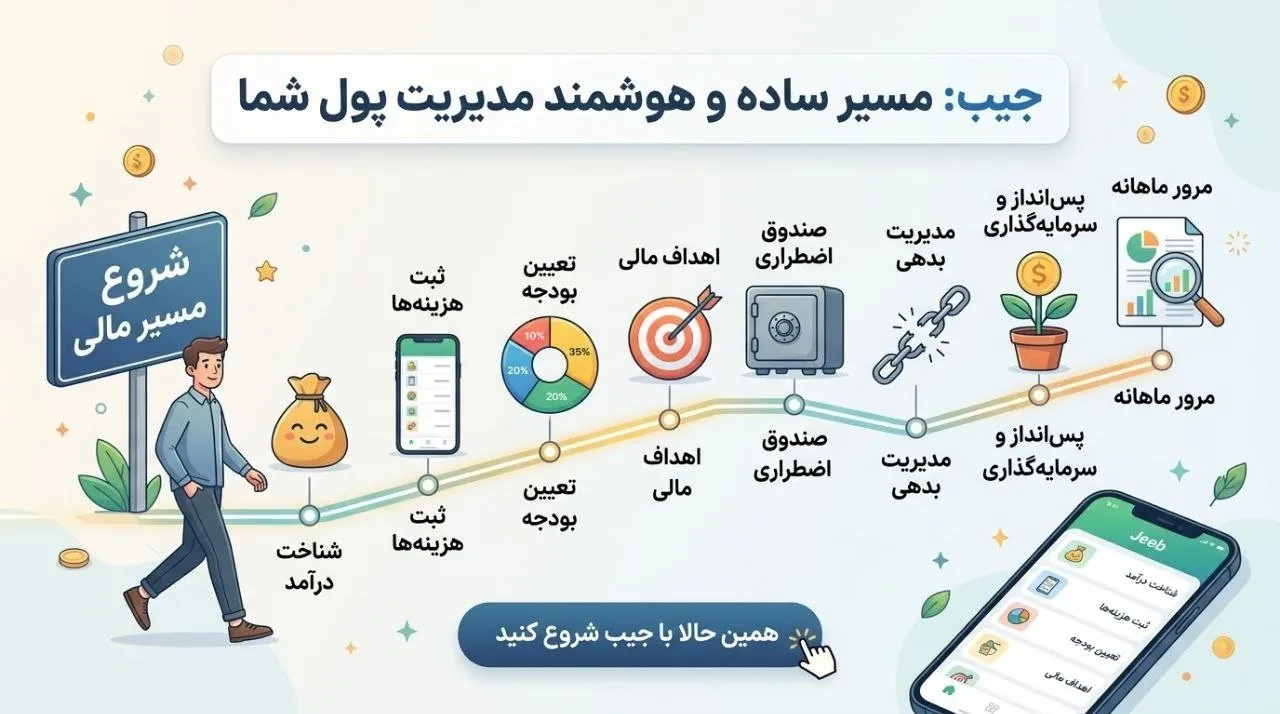
برای مدیریت پول، هشت قدم را به ترتیب انجام دهید: درآمد خود را بشناسید، هزینه ها را ثبت و دسته بندی کنید، بودجه ماهانه تعیین کنید، اهداف مالی مشخص کنید، صندوق اضطراری بسازید، بدهی ها را مدیریت کنید، پس انداز و سرمایه گذاری کنید و در پایان هر ماه وضعیت مالی خود را مرور کنید.
درآمد خود را بشناسید
اولین قدم برای مدیریت مالی شخصی، دانستن رقم دقیق درآمد است. درآمد ناخالص، کل حقوقی است که کارفرما پرداخت می کند؛ اما درآمد خالص، مبلغی است که بعد از کسر بیمه و مالیات واقعا به دست شما می رسد. برنامه ریزی مالی باید بر اساس درآمد خالص انجام شود.
اگر درآمد شما ثابت نیست، میانگین درآمد ۶ تا ۱۲ ماه گذشته را حساب کنید و آن را مبنای بودجه قرار دهید. در ماه های پرفروش، مازاد درآمد را به پس انداز اختصاص دهید تا ماه های کم درآمد را پوشش دهد.
هزینه ها را ثبت و دسته بندی کنید
چرا ثبت هزینه مهم است؟
ثبت هزینه، تصور کلی شما را به آمار واقعی تبدیل می کند. بیشتر افراد فکر می کنند «زیاد خرج نمی کنند»، اما وقتی هزینه ها را ثبت می کنند، متوجه می شوند پول در کدام بخش ها نشت می کند. ثبت منظم هزینه ها اولین گام مدیریت درآمد و هزینه است.
دسته بندی هزینه های ضروری و غیر ضروری
بعد از ثبت، هزینه ها را به دو گروه تقسیم کنید:
- ضروری: مسکن، خوراک، حمل و نقل، قبوض، درمان
- غیر ضروری: خرید هیجانی، تفریحات اضافه، اشتراک های بی استفاده
این دسته بندی به شما نشان می دهد کدام مخارج را می توان کاهش داد. اگر ثبت دستی برایتان سخت است، می توانید از ثبت و دسته بندی تراکنش ها در جیب استفاده کنید.
بودجه ماهانه تعیین کنید
بودجه یعنی سقف هزینه برای هر دسته. بدون بودجه، ثبت هزینه فقط گزارش است؛ با بودجه، ثبت هزینه به ابزار کنترل تبدیل می شود.
قانون ۵۰/۳۰/۲۰
یک روش ساده برای شروع بودجه بندی، قانون ۵۰/۳۰/۲۰ است:
- ۵۰٪ درآمد برای نیاز ها
- ۳۰٪ درآمد برای خواسته ها
- ۲۰٪ درآمد برای پس انداز و بدهی
تنظیم بودجه بر اساس اولویت ها
قانون ۵۰/۳۰/۲۰ یک قانون ثابت نیست. اگر هزینه مسکن شما بالاست، سهم نیاز ها بیشتر می شود و باید از سهم خواسته ها کم کنید. مهم این است که بودجه با واقعیت زندگی شما هماهنگ باشد. جیب امکان بودجه بندی ماهانه برای هر دسته هزینه را فراهم می کند و خرج واقعی شما را با بودجه مقایسه می کند.
اهداف مالی مشخص کنید
بدون هدف، پس انداز بی انگیزه می شود. هدف مالی مشخص می کند برای چه چیزی پول کنار می گذارید و چقدر باید پس انداز کنید.
تفاوت اهداف کوتاه مدت و بلند مدت
- کوتاه مدت: کمتر از یک سال، مثل سفر، خرید گوشی، تعمیر خانه
- بلند مدت: بیشتر از یک سال، مثل پیش پرداخت خانه، خرید ماشین، بازنشستگی
مثال های واقعی اهداف
مثلا اگر می خواهید ۱۲ ماه دیگر ۳۰ میلیون تومان پس انداز کنید، باید ماهانه ۲.۵ میلیون تومان کنار بگذارید. این رقم مشخص، تصمیم گیری را ساده تر می کند. در جیب می توانید یک هدف پس انداز تعریف کنید و پیشرفت آن را دنبال کنید.
صندوق اضطراری بسازید
صندوق اضطراری پولی است که برای مواقع غیرمنتظره مثل بیماری، تعمیر ماشین یا از دست دادن شغل کنار می گذارید. این صندوق به شما اجازه می دهد بدون فروش دارایی یا گرفتن بدهی، بحران مالی را مدیریت کنید.
چه مقدار پس انداز کنیم؟
پیشنهاد رایج، معادل ۳ تا ۶ برابر هزینه ماهانه زندگی است. اگر هزینه ماهانه شما ۱۰ میلیون تومان است، صندوق اضطراری بین ۳۰ تا ۶۰ میلیون تومان باشد.
چگونه شروع کنیم؟
با مبلغ کوچک شروع کنید. ماهانه ۵۰۰ هزار تومان هم اگر منظم باشد، بعد از یک سال ۶ میلیون تومان می شود. هدف اول را ۳ برابر هزینه ماهانه قرار دهید و بعد از رسیدن به آن، سراغ پس انداز برای اهداف دیگر بروید.
بدهی ها را مدیریت کنید
بدهی اگر مدیریت نشود، بخش بزرگی از درآمد را می بلعد. وام، قسط، بدهی کارت اعتباری و قرض دوستان همگی باید در برنامه مالی شما جای مشخصی داشته باشند.
اولویت بندی پرداخت بدهی ها
اول بدهی هایی را پرداخت کنید که سود بالاتری دارند؛ چون هر ماه بیشتر روی هم انباشته می شوند. بعد از آن، بدهی های بدون سود مثل قرض دوستان را تسویه کنید.
روش های کاهش بدهی
دو روش رایج برای کاهش بدهی وجود دارد:
- روش بهمن: اول بدهی با بیشترین سود را پرداخت کنید
- روش گلوله برفی: اول کوچک ترین بدهی را تسویه کنید تا انگیزه بگیرید
اگر چند وام با اقساط مختلف دارید، پیگیری سررسید ها سخت می شود. جیب با مدیریت اقساط و وام سررسید هر قسط را ثبت و یادآوری می کند.
پس انداز و سرمایه گذاری کنید
تفاوت پس انداز و سرمایه گذاری
پس انداز یعنی پول را برای هدف کوتاه مدت نگه دارید؛ مثل صندوق اضطراری. سرمایه گذاری یعنی پول را در دارایی بگذارید تا در بلند مدت رشد کند؛ مثل طلا، سهام یا ملک. هر دو لازم هستند، اما نقش متفاوتی دارند.
گزینه های ساده برای شروع
برای شروع سرمایه گذاری، اول ریسک پذیری خود را بسنجید. سپرده بانکی ریسک کم دارد، طلا نوسان متوسط دارد و سهام ریسک بالاتر. هیچ گزینه ای بدون ریسک نیست و هیچ کس نمی تواند سود قطعی تضمین کند. اگر تازه شروع کرده اید، با مبلغ کم و ابزار ساده آزمایش کنید. برای آشنایی بیشتر با روش های کنار گذاشتن پول، مقاله روش های پس انداز پول را بخوانید.
وضعیت مالی خود را مرور و تنظیم کنید
بررسی ماهانه
یک بار در ماه، هزینه های واقعی را با بودجه مقایسه کنید. اگر در دسته ای بیش از سقف خرج کرده اید، دلیل آن را پیدا کنید. این بررسی ساده، کیفیت مدیریت مالی شما را در طول زمان بالا می برد. جیب با گزارش هزینه ها و درآمد این مقایسه را به صورت خودکار و با نمودار نمایش می دهد.
تنظیم بودجه در صورت نیاز
زندگی تغییر می کند؛ درآمد کم یا زیاد می شود، هزینه ها بالا می روند، شرایط جدید مثل ازدواج یا بچه دار شدن پیش می آید. بودجه باید با این تغییرات تنظیم شود. هر ۳ تا ۶ ماه یک بار، بودجه را بازبینی کنید.
اگر می خواهید مدیریت پول خود را منظم تر کنید، جیب می تواند ثبت هزینه ها، بودجه بندی، پیگیری اهداف و مدیریت اقساط را در یک برنامه جمع کند. با دانلود جیب شروع کنید و قدم اول را امروز بردارید.
سوالات متداول
چگونه شروع به مدیریت پول کنم؟
با سه کار ساده شروع کنید: درآمد خالص خود را مشخص کنید، یک ماه همه هزینه ها را ثبت کنید و برای ماه بعد بودجه تعیین کنید. بعد از آن، اهداف مالی و صندوق اضطراری را اضافه کنید.
آیا اپلیکیشن مدیریت مالی مفید است؟
بله، اگر منظم ثبت کنید. اپلیکیشن هایی مثل جیب ثبت هزینه، دسته بندی، بودجه بندی و گزارش را خودکار می کنند و دقت مدیریت مالی را بالا می برند. اما ابزار به تنهایی کافی نیست؛ باید به صورت منظم از آن استفاده کنید.
چه درصدی از درآمد را پس انداز کنم؟
یک قانون ساده، پس انداز ۲۰٪ از درآمد خالص است. اگر این مقدار زیاد است، با ۵ یا ۱۰ درصد شروع کنید و به تدریج افزایش دهید. مهم تر از درصد، منظم بودن پس انداز است.
چگونه هزینه های غیر ضروری را کاهش دهم؟
اول یک ماه هزینه ها را ثبت کنید تا غیر ضروری ها را بشناسید. بعد برای هر دسته سقف بودجه تعیین کنید و خرید های هیجانی را به ۲۴ ساعت بعد موکول کنید. اشتراک های بی استفاده و خرید های تکراری معمولا اولین گزینه های حذف هستند.
مدیریت اقساط وام چگونه است؟
برای مدیریت اقساط، مبلغ قسط، تعداد اقساط و سررسید هر قسط را ثبت کنید و هر ماه مبلغ قسط را در بودجه قرار دهید. ابزارهایی مثل جیب با ثبت و یادآوری سررسید اقساط، از فراموش شدن پرداخت جلوگیری می کنند.
مطالب این مقاله
۹ بخش، ۷ دقیقه خواندن