برنامه ریزی مالی برای تولد فرزندهزینه زایمانسیسمونی بودجه خانواده صندوق اضطراری پس انداز
برنامه ریزی مالی برای تولد فرزند؛ هزینه ها و آمادگی مالی
۹ دقیقه خواندن
خبر آمدن یک نوزاد، هم شادی بزرگی است و هم سوال های مالی زیادی به همراه دارد: هزینه زایمان چقدر است؟ سیسمونی را چطور تهیه کنیم؟ بعد از تولد، خرج ماهانه خانه چقدر بالا می رود؟ و اگر یکی از والدین مدتی کار نکند، درآمد خانواده چه می شود؟ خیلی از زوج ها این سوال ها را تا ماه های آخر بارداری به تعویق می اندازند و بعد در شلوغ ترین دوره زندگی شان، با فشار مالی هم روبه رو می شوند.
پاسخ کوتاه: برنامه ریزی مالی برای تولد فرزند یعنی سه کار را هم زمان انجام دهید: هزینه های یک باره (مراقبت های دوران بارداری، زایمان و سیسمونی) را فهرست و برای آن ها پس انداز کنید، بودجه ماهانه خانه را برای خرج های تازه بعد از تولد بازنویسی کنید، و صندوق اضطراری را قبل از تولد تقویت کنید تا تغییر احتمالی درآمد یا هزینه های درمانی پیش بینی نشده، برنامه را به هم نزند. بهترین زمان شروع، همان ماه های اول بارداری یا حتی قبل از آن است.
این راهنما قدم به قدم این سه بخش را توضیح می دهد، یک مثال فرضی برای محاسبه ارائه می کند و اشتباهات رایج والدین تازه کار را مرور می کند.
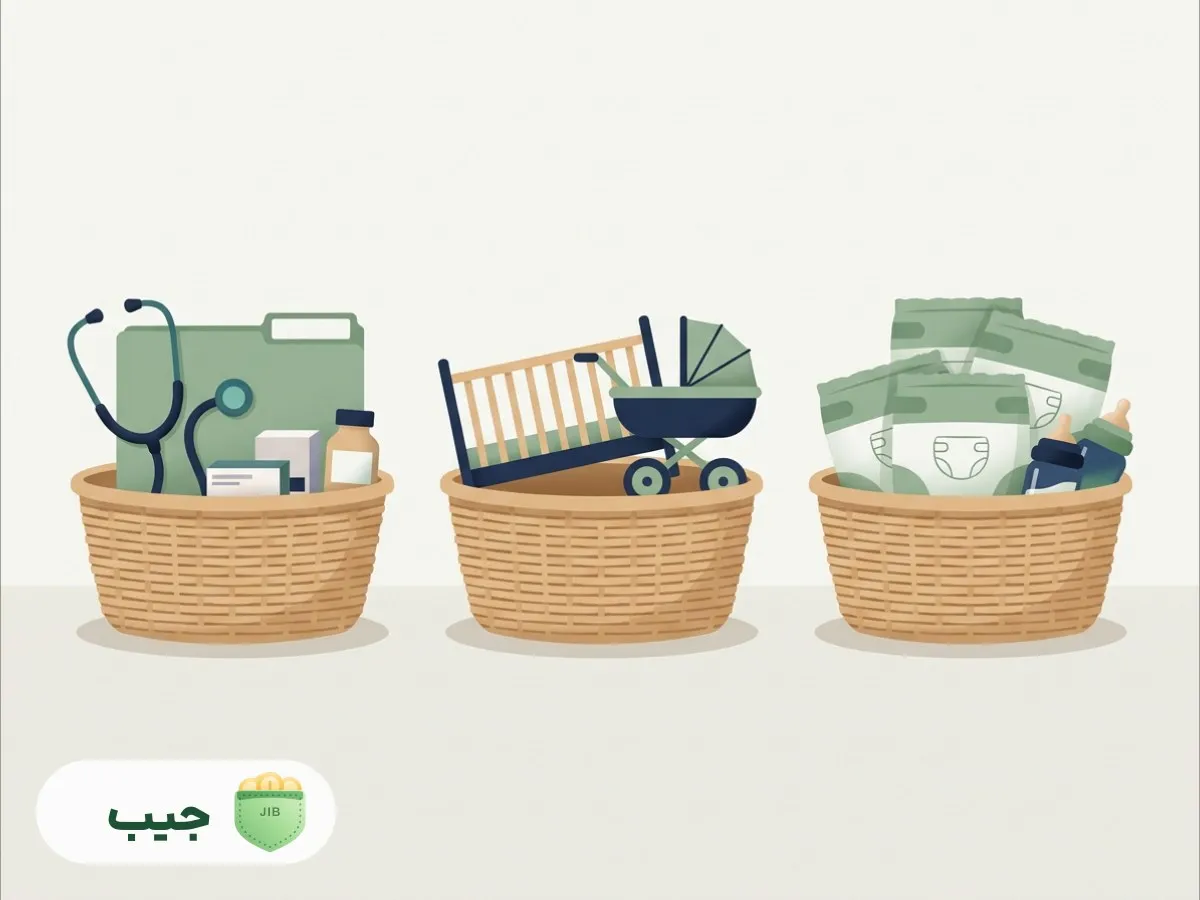
هزینه های تولد فرزند را در سه گروه ببینید
دسته بندی هزینه ها کمک می کند هیچ بخشی از قلم نیفتد و برای هر کدام راه تأمین مناسب پیدا کنید.
۱. هزینه های دوران بارداری و زایمان
- ویزیت های دوره ای پزشک یا ماما
- آزمایش ها و سونوگرافی ها
- مکمل ها و داروهای تجویز شده
- هزینه زایمان و بستری در بیمارستان
- کلاس های آمادگی زایمان در صورت تمایل
مبلغ این بخش بسته به شهر، نوع مرکز درمانی (دولتی یا خصوصی)، نوع زایمان و میزان پوشش بیمه پایه و تکمیلی شما بسیار متفاوت است. پیش از هر چیز، از بیمه پایه و تکمیلی خود بپرسید چه بخشی از هزینه های بارداری و زایمان را پوشش می دهند و آیا دوره انتظار یا سقف خاصی وجود دارد. این اطلاعات را فقط از خود بیمه گر یا مرکز درمانی بگیرید، چون شرایط هر بیمه نامه فرق می کند.
۲. هزینه های یک باره آماده سازی (سیسمونی)
- تخت، کالسکه، صندلی ماشین کودک
- لباس و پتو
- وسایل حمام و بهداشت
- وسایل شیردهی یا تغذیه
- تغییرات احتمالی در چیدمان خانه
۳. هزینه های ماهانه تازه بعد از تولد
- پوشک و وسایل بهداشتی
- شیر خشک یا مکمل ها در صورت نیاز
- ویزیت های دوره ای پزشک کودک و واکسیناسیون هایی که هزینه دارند
- لباس های جدید، چون نوزاد خیلی سریع بزرگ می شود
- هزینه نگهداری از کودک در صورت بازگشت هر دو والد به کار
- افزایش قبض ها و رفت و آمد
گروه سوم از همه مهم تر است، چون تکرار می شود و سال ها ادامه دارد. خیلی از خانواده ها برای سیسمونی کاملا آماده اند اما بعد از تولد متوجه می شوند بودجه ماهانه شان دیگر جواب نمی دهد.
قدم اول: هزینه های یک باره را تخمین بزنید و برایش پس انداز کنید
یک جدول ساده بسازید: در یک ستون اقلام، در ستون دیگر تخمین هزینه، و در ستون سوم منبع تأمین (پس انداز، هدیه خانواده، پوشش بیمه). بعد مجموعی را که باید خودتان تأمین کنید بر تعداد ماه های باقی مانده تا تولد تقسیم کنید. این همان مبلغ پس انداز ماهانه شماست.
مثال عددی فرضی
اعداد زیر کاملا فرضی و گرد هستند و فقط روش محاسبه را نشان می دهند؛ هزینه واقعی در هر شهر و هر مرکز درمانی متفاوت است و باید از منابع رسمی استعلام شود.
| بخش | تخمین کل (تومان) | پوشش احتمالی بیمه یا هدیه | سهم خانواده (تومان) |
|---|---|---|---|
| مراقبت های بارداری | ۱۵,۰۰۰,۰۰۰ | بخشی توسط بیمه | ۸,۰۰۰,۰۰۰ |
| زایمان و بستری | ۴۰,۰۰۰,۰۰۰ | بخشی توسط بیمه | ۲۰,۰۰۰,۰۰۰ |
| سیسمونی ضروری | ۳۰,۰۰۰,۰۰۰ | بخشی هدیه خانواده | ۲۰,۰۰۰,۰۰۰ |
| حاشیه پیش بینی نشده | ۱۰,۰۰۰,۰۰۰ | ندارد | ۱۰,۰۰۰,۰۰۰ |
| جمع | ۵۸,۰۰۰,۰۰۰ |
اگر این خانواده هفت ماه تا تولد فرصت داشته باشد، باید ماهانه حدود ۸,۳۰۰,۰۰۰ تومان کنار بگذارد. اگر این عدد سنگین است، اولین جایی که می شود انعطاف داشت سیسمونی است: خیلی از وسایل را می توان دست دوم سالم، قرضی از اقوام یا به تدریج بعد از تولد تهیه کرد.
قدم دوم: بودجه ماهانه بعد از تولد را از همین حالا بنویسید
یک اشتباه رایج این است که بودجه ماهانه را فقط بعد از تولد و با دیدن کسری ها تغییر دهیم. بهتر است همین حالا یک «بودجه آزمایشی» برای ماه های بعد از تولد بنویسید:
- هزینه های ماهانه تازه (پوشک، تغذیه، پزشک کودک و…) را تخمین بزنید.
- ببینید کدام هزینه ها بعد از تولد کم می شود؛ مثلا تفریح بیرون از خانه یا رستوران معمولا کمتر می شود.
- اگر یکی از والدین برای مدتی سر کار نمی رود یا ساعت کاری اش را کم می کند، درآمد را با عدد جدید بنویسید.
- تفاوت درآمد و هزینه را ببینید. اگر منفی است، الان وقت دارید برایش راه حل پیدا کنید.
یک ترفند مفید: چند ماه قبل از تولد، مبلغ تخمینی هزینه های ماهانه نوزاد را هر ماه کنار بگذارید و وانمود کنید که آن را خرج کرده اید. اگر زندگی با بودجه جدید ممکن بود، برنامه شما واقع بینانه است؛ و پول کنار گذاشته شده هم به پس انداز شما اضافه می شود. برای ساختار کلی بودجه خانه، راهنمای بودجه بندی خانواده را هم ببینید.
قدم سوم: صندوق اضطراری را قبل از تولد تقویت کنید
دوران بارداری و ماه های اول بعد از تولد پر از موارد پیش بینی نشده است: یک بستری اضافه، مراقبت خاص، یا کاهش ناخواسته درآمد. صندوق اضطراری در این دوره اهمیت دوچندان دارد. اگر هنوز صندوق اضطراری ندارید یا مبلغ آن کم است، راهنمای صندوق اضطراری روش ساختن آن را کامل توضیح داده است. برای هزینه های درمانی فرزند در سال های بعد هم می توانید یک ذخیره جداگانه داشته باشید؛ این موضوع را در مطلب پس انداز برای هزینه های درمان بررسی کرده ایم.
مرخصی زایمان و تغییر درآمد
برای خیلی از خانواده ها، بزرگ ترین تغییر مالی بعد از تولد فرزند، تغییر درآمد است نه هزینه. قبل از تولد این موارد را بررسی کنید:
- شرایط مرخصی زایمان و مدت آن در محل کار شما و نحوه پرداخت حقوق یا مستمری در این دوره. این شرایط بر اساس قوانین و مقررات مربوط و نوع قرارداد و بیمه شما تعیین می شود، پس جزئیات آن را از واحد منابع انسانی محل کار و سازمان بیمه گر خود استعلام کنید.
- اگر کارمند نیستید و درآمد آزاد دارید، چند ماه کاهش درآمد را از قبل در پس انداز پیش بینی کنید.
- زمان و مبلغ دقیق پرداخت ها در دوره مرخصی را بدانید تا فاصله های زمانی بین پرداخت ها غافلگیرتان نکند.
اشتباهات رایج در برنامه ریزی مالی تولد فرزند
۱. خرج بیش از حد روی سیسمونی: نوزاد در ماه های اول به وسایل زیادی نیاز ندارد و خیلی از اقلام گران قیمت کوتاه مدت استفاده می شوند. پول را برای هزینه های ماهانه و اضطراری نگه دارید.
۲. نادیده گرفتن هزینه های ماهانه: همان طور که گفتیم، گروه سوم هزینه ها از همه ماندگارتر است.
۳. حساب نکردن تغییر درآمد: کاهش موقت درآمد یکی از والدین، اگر از قبل برنامه ریزی نشود، می تواند به بدهی ختم شود.
۴. خالی کردن صندوق اضطراری برای سیسمونی: این پول برای شرایط پیش بینی نشده است، نه برای خرید هایی که از قبل معلوم بود.
۵. خرید قسطی وسایل غیر ضروری: قسط جدید درست زمانی به بودجه اضافه می شود که هزینه ها بیشتر و شاید درآمد کمتر شده است.
۶. فراموش کردن هزینه های پنهان: رفت و آمدهای بیشتر برای مراقبت پزشکی، مهمانی ها و هدیه های متقابل، و تغییرات کوچک در خانه. برای شناخت این نوع خرج ها، مطلب هزینه های پنهان زندگی مفید است.
چک لیست مالی قبل از تولد فرزند
- فهرست هزینه های بارداری، زایمان و سیسمونی نوشته شده است.
- پوشش بیمه پایه و تکمیلی برای بارداری و زایمان استعلام شده است.
- مبلغ پس انداز ماهانه تا زمان تولد مشخص شده است.
- بودجه ماهانه بعد از تولد نوشته و آزمایش شده است.
- شرایط مرخصی و درآمد دوره بعد از تولد روشن است.
- صندوق اضطراری تقویت شده است.
- سررسید های مهم مثل ویزیت ها و واکسیناسیون در یادآور ثبت شده است.
جیب چطور در این مسیر کمک می کند؟
در بودجه بندی جیب می توانید یک دسته جدید مثل «نوزاد» بسازید و برای آن سقف ماهانه تعیین کنید؛ با نزدیک شدن به سقف، هشدار می گیرید. برای هزینه های یک باره هم می توانید در بخش هدف پس انداز، هدفی با مبلغ و تاریخ مشخص بسازید و پیشرفت آن را ببینید. زمان ویزیت ها یا پرداخت های تکراری را هم می توانید در یادآورهای جیب ثبت کنید. بعد از چند ماه، گزارش دسته ها نشان می دهد هزینه واقعی نوزاد چقدر بوده و بودجه ماه های بعد را با عدد واقعی تنظیم می کنید.
جمع بندی
برنامه ریزی مالی برای تولد فرزند بیش از هر چیز یعنی زودتر دیدن تغییرات: هزینه های یک باره را فهرست و از ماه های اول بارداری برایش پس انداز کنید، بودجه ماهانه بعد از تولد را از قبل بنویسید و آزمایش کنید، و صندوق اضطراری را قبل از تولد قوی کنید. با این سه کار، ماه های اول زندگی با نوزاد بیشتر صرف خود او می شود تا نگرانی های مالی.
اگر می خواهید از همین امروز هزینه های دوران بارداری و بعد از تولد را منظم ثبت کنید، جیب را رایگان نصب کنید.
سوالات متداول
برنامه ریزی مالی برای تولد فرزند را از چه زمانی شروع کنیم؟
بهترین زمان، قبل از بارداری یا ماه های اول آن است. هر چه زودتر شروع کنید، هزینه های یک باره در ماه های بیشتری پخش می شود و فشار ماهانه کمتر است.
هزینه زایمان را چطور تخمین بزنیم؟
از مرکز درمانی مورد نظر درباره هزینه نوع زایمان و بستری استعلام کنید و از بیمه پایه و تکمیلی بپرسید چه سهمی را پوشش می دهند. تفاوت این دو عدد، سهم خانواده است که باید برایش پس انداز کنید.
چقدر پس انداز اضطراری قبل از تولد نوزاد کافی است؟
عدد ثابتی وجود ندارد، اما چون در این دوره هم هزینه ها بالا می رود و هم ممکن است درآمد کم شود، بهتر است صندوق اضطراری را بیشتر از حالت معمول در نظر بگیرید و آن را از پول سیسمونی جدا نگه دارید.
آیا خرید وسایل دست دوم برای نوزاد منطقی است؟
برای بسیاری از وسایل مثل تخت، کالسکه یا لباس، وسایل دست دوم سالم می تواند هزینه را کم کند. برای وسایلی که به ایمنی مربوط اند، مثل صندلی ماشین کودک، سلامت و استاندارد بودن وسیله را با دقت بیشتری بررسی کنید.
بعد از تولد فرزند، بودجه ماهانه را چطور تنظیم کنیم؟
یک دسته جداگانه برای هزینه های نوزاد بسازید، در چند ماه اول خرج واقعی را ثبت کنید و بعد سقف ها را بر اساس عدد واقعی اصلاح کنید. هم زمان ببینید کدام هزینه های قبلی کاهش یافته تا بودجه تعادل داشته باشد.
مطالب این مقاله
۱۰ بخش، ۹ دقیقه خواندن