مدیریت چند حساب بانکیمدیریت حساب بانکیثبت تراکنش بانکی بودجه بندی پیگیری موجودی مدیریت مالی شخصی پیامک بانک
مدیریت چند حساب بانکی؛ راهنمای عملی کنترل پول چند کارت و حساب
۱۰ دقیقه خواندن
خیلی از ما امروز بیش از یک حساب و کارت بانکی داریم: یکی برای حقوق، یکی برای هزینه های روزمره، یکی برای پس انداز و شاید یکی هم برای اقساط. مشکل از همین جا شروع می شود؛ وقتی پول بین چند حساب پخش می شود و هیچ دید واحدی از مجموع آن وجود ندارد، نه موجودی واقعی هر حساب را می دانید و نه می توانید بودجه بندی درستی انجام دهید. مدیریت چند حساب بانکی یعنی بازگرداندن این پراکندگی به یک چارچوب منظم: فهرست کردن حساب ها، دادن نقش مشخص به هر حساب، ثبت متمرکز تراکنش ها، بستن بودجه روی مجموع حساب ها و تطبیق ماهانه. در این مقاله همین چارچوب پنج مرحله ای را قدم به قدم توضیح می دهیم و نشان می دهیم ابزاری مثل جیب در هر قدم چه کمکی می تواند بکند.
چرا چند حساب بانکی داریم و مشکل از کجا شروع می شود؟
چند حسابی شدن معمولا دلیل مشخصی دارد. کارفرما حقوق را به یک حساب واریز می کند، بانک برای وام یا خرید قسطی حساب جدا می خواهد، بعضی ها پس انداز خود را از حساب خرج روزمره جدا می کنند تا وسوسه برداشت نداشته باشند و بعضی ها هم برای هر هدف یک حساب باز می کنند. همه این دلایل منطقی هستند؛ مشکل واقعی نبودن حساب نیست، نبودن یک دید واحد از همه آن هاست.
وقتی دید واحد نباشید، چند اتفاق می افتد. اول اینکه موجودی هر حساب را حدسی نگه می دارید و همین حدس باعث می شود در آستانه انتهای ماه غافلگیر شوید. دوم اینکه هزینه ها بین حساب ها پخش می شوند و وقتی می خواهید بفهمید پول کجا رفته، باید از چند اپلیکیشن بانکی مختلف رد شوید؛ نتیجه این است که بخشی از خرج ها اصلا دیده نمی شود. سوم اینکه بودجه بندی معمولا فقط روی یک حساب انجام می شود، در حالی که خرج واقعی زندگی روی چند حساب اتفاق می افتد. چهارم اینکه حساب های فراموش شده، مانده های ریز و بلااستفاده و کارت هایی که سال هاست استفاده نشده اند، ذهن شما را درگیر می کنند و شفافیت را از بین می برند.
قدم اول: فهرست کامل حساب های خود را بسازید
اولین قدم ساده اما تعیین کننده است: همه حساب ها، کارت ها و حتی کیف پول های خود را در یک فهرست کنار هم بگذارید. تا وقتی فهرستی وجود ندارد، نمی توانید برای چیزی برنامه ریزی کنید. این فهرست را می توانید در یک دفترچه، یک فایل یا یک اپلیکیشن بسازید؛ نکته مهم این است که یک نسخه مرتب و به روز داشته باشید.
اطلاعاتی که برای هر حساب لازم است
برای هر حساب حداقل این فیلدها را ثبت کنید: نام بانک، نوع حساب، شماره حساب یا شماره کارت (با حذف چند رقم آخر برای امنیت)، نقشی که برای این حساب در نظر گرفته اید، موجودی تقریبی و تاریخ آخرین بازبینی. اگر حسابی وام یا قسطی به آن وصل است، سررسید آن را هم یادداشت کنید.
در جیب می توانید حساب بانکی بسازید و بانک را از روی شماره کارت به صورت خودکار تشخیص دهید؛ راهنمای مدیریت حساب های بانکی در جیب همین فرآیند را قدم به قدم نشان می دهد. نکته مهم این است که ساخت حساب در جیب یک برچسب و رکورد شفاف برای خودتان می سازد، نه اتصال به بانک.
قدم دوم: به هر حساب یک نقش مشخص بدهید
حساب بدون نقش، حساب بی برنامه است. وقتی برای هر حساب یک وظیفه مشخص تعیین کنید، در لحظه خرج کردن دیگر لازم نیست تصمیم بگیرید پول از کجا بیاید؛ الگو از قبل مشخص است. جدا نگه داشتن پول ها از هم، مهم ترین ابزار روانی مدیریت مالی است، چون به شما می گوید برای هر ریال از درآمدتان از قبل تصمیم گرفته شده است.
نمونه تقسیم نقش بین حساب ها
- حساب حقوق: محل واریز درآمد اصلی. پول بعد از واریز بلافاصله بین بقیه حساب ها تقسیم می شود و هرگز محل مستقیم خرج نیست.
- حساب هزینه روزمره: خوراک، حمل و نقل، خریدهای روزانه. تنها حسابی که کارت آن همیشه همراه شماست.
- حساب پس انداز: پولی که قرار نیست خرج شود؛ برای صندوق اضطراری یا یک هدف مشخص.
- حساب اقساط: مبلغ هر قسط، چک یا شارژ ساختمان ماه قبل از سررسید به این حساب منتقل می شود تا پرداخت فراموش نشود.
- حساب مشترک خانواده یا هم خانه ای: برای هزینه هایی که چند نفر در آن سهیم هستند.
البته این فقط یک نمونه است. تعداد حساب ها باید به اندازه ای باشد که هنوز بتوانید همه را مدیریت کنید؛ اگر فهرست حساب هایتان آنقدر بلند است که هر ماه چند مورد را فراموش می کنید، به جای اضافه کردن حساب جدید، باید چند حساب را ادغام یا ببندید.
قدم سوم: تراکنش همه حساب ها را در یک جا ثبت کنید
نقش دادن به حساب ها بدون ثبت تراکنش، فقط نیت است. وقتی خرج های چند حساب در چند جا پراکنده باشد، هیچ وقت نمی فهمید مجموع واقعی خرج ماه چقدر بوده است. راه حل این است که همه تراکنش ها، از هر حسابی که باشند، در یک دفتر واحد ثبت شوند.
ثبت دستی در برابر ثبت از پیامک بانک
ثبت دستی ساده ترین روش است و برای شروع عالی؛ اما مشکلش این است که بعد از چند هفته اکثر آدم ها خسته می شوند و ثبت نامنظم، از نبودِ ثبت بدتر است. در مقابل، ثبت خودکار تراکنش از پیامک بانک این بار را از دوش شما برمی دارد.
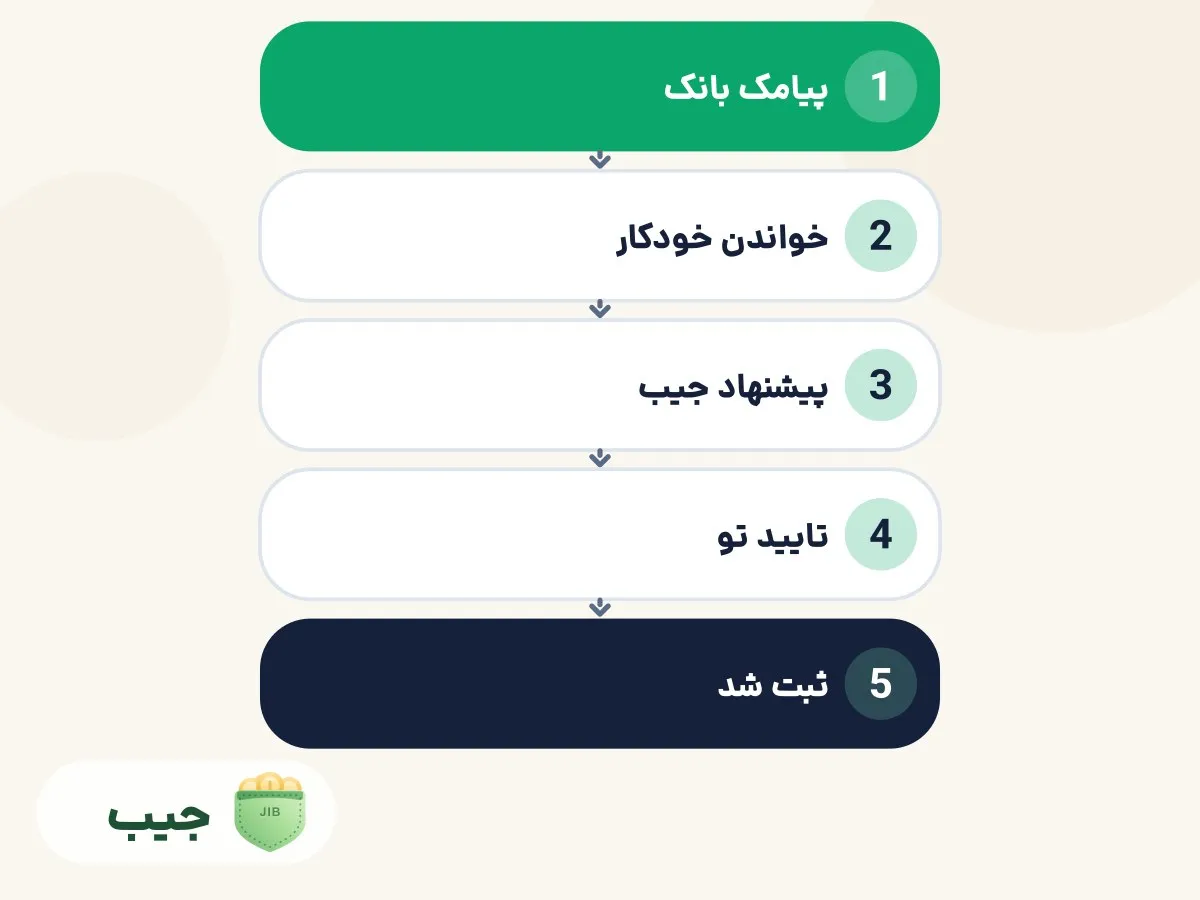
شیوه کار این قابلیت این است: جیب متن پیامک بانکی را روی خود گوشی می خواند، تراکنش را با مبلغ و نوع آن آماده می کند و شما با یک لمس آن را تأیید و ثبت می کنید. متن پیامک هیچ وقت از گوشی خارج نمی شود و هیچ تراکنشی بدون تأیید شما ثبت نمی شود؛ جیب پیشنهاد می دهد و ثبت نهایی همیشه با تأیید کاربر انجام می شود. این قابلیت فعلا فقط روی اندروید در دسترس است.
نکته کلیدی برای چند حسابی ها این است: هر حساب را به پیامک بانکی خودش وصل کنید تا خرج های همه حساب ها در یک جریان واحد جمع شود. بعد هم با دسته بندی تراکنش ها، مشخص کنید هر خرج متعلق به کدام نقش حساب است.
قدم چهارم: بودجه را روی مجموع حساب ها ببندید
بودجه بندی وقتی درست معنا پیدا می کند که روی کل پول بسته شود، نه فقط روی حساب حقوق یا حساب خرج. اول درآمد ماه و هزینه های ثابت همه حساب ها را کنار هم بگذارید، سپس برای هر دسته هزینه یک سقف ماهانه تعیین کنید. سقف باید واقع بینانه باشد: اگر سقفی بگذارید که در ماه اول شکسته شود، بودجه بندی را رها می کنید.
در جیب می توانید سقف خرج ماهانه را برای هر دسته تعریف کنید، میزان خرج در برابر سقف را دنبال کنید و پیش از ترکیدن بودجه هشدار بگیرید. دو نکته مهم درباره این قابلیت: اول اینکه سقف ها را خودتان تعیین می کنید و جیب در صورت نیاز پیشنهاد می دهد، نه اینکه برایتان تصمیم بگیرد. دوم اینکه وقتی چند حساب دارید، بودجه باید روی مجموع خرج همه حساب ها تعریف شود؛ وگرنه خرجی که از حساب دوم انجام شده داخل محاسبه نمی آید و سقف، عددی گمراه کننده می شود.
اگر اولین بار است بودجه بندی می کنید، چند ماه اول را صرف پیدا کردن الگوی واقعی خرج خود کنید، نه رسیدن به یک عدد ایده آل. بودجه ابزار تصمیم گیری است، نه منبع احساس گناه.
قدم پنجم: هر ماه حساب ها را تطبیق دهید
آخرین قدم، بازبینی ماهانه است؛ جلسه ای کوتاه با خودتان، مثلا در پایان هر ماه. در این جلسه سه کار انجام می دهید. اول، موجودی ثبت شده هر حساب را با موجودی واقعی در اپ بانک مقایسه می کنید و اختلاف ها را پیدا می کنید. دوم، تراکنش های ثبت نشده یا اشتباه دسته بندی شده را اصلاح می کنید. سوم، عملکرد هر دسته را در برابر سقف بودجه بررسی می کنید و در صورت نیاز سقف ماه بعد را واقعی تر می کنید.
برای این بازبینی، گزارش و نمودار مالی جیب کارتان را ساده می کند: نمودار حلقه ای دسته ها، روند سالانه، خالص دارایی و خروجی PDF یا اکسل، همه از تراکنش های خود شما ساخته می شوند و حتی آفلاین هم در دسترس اند. وقتی چند حساب دارید، دیدن مجموع خرج در یک نمودار، سریع ترین راه برای پیدا کردن حوزه ای است که از کنترل خارج شده است.
جیب چطور مدیریت چند حساب را ساده می کند؟
جیب یک اپلیکیشن مدیریت مالی است که مدل کارش ساده است: می بیند، می فهمد، بهت می گه و با تأیید تو انجام می ده. برای مدیریت چند حساب بانکی، این قابلیت ها مستقیم به کار می آیند:
- ساخت چند حساب بانکی با تشخیص خودکار بانک از روی شماره کارت، برای داشتن فهرست مرتب و شفاف.
- ثبت تراکنش از پیامک بانک برای همه حساب ها، بدون دستی نویسی و همیشه با تأیید شما.
- بودجه بندی ماهانه با سقف برای هر دسته روی مجموع خرج همه حساب ها.
- گزارش ها و نمودارها برای تطبیق ماهانه و دیدن روند واقعی خرج.
نکته ای که باید شفاف بگوییم: جیب هیچ وقت خودش هزینه را دسته بندی یا ثبت نمی کند. همه پیشنهادها، از دسته بندی گرفته تا آماده سازی تراکنش، فقط بعد از تأیید شما ثبت نهایی می شوند.
اشتباهات رایج در مدیریت چند حساب بانکی
- ندادن نقش به حساب ها: اگر هر حسابی برای هر کاری استفاده شود، مرز خرج و پس انداز از بین می رود.
- ثبت نکردن تراکنش ها: بدون ثبت، نه بودجه بندی معنا دارد و نه گزارش.
- بودجه گرفتن فقط روی یک حساب: خرج واقعی روی چند حساب اتفاق می افتد؛ بودجه باید مجموع را ببیند.
- تطبیق نکردن ماهانه: اختلاف های کوچک اگر انباشته شوند، به بی اعتمادی کل سیستم منجر می شوند.
- باز کردن حساب بی دلیل: هر حساب جدید هزینه ذهنی دارد؛ بدون نقش مشخص، حساب جدید فقط آشفتگی اضافه می کند.
- نگه داشتن رمز و کارت های بلااستفاده: حساب های فراموش شده امنیت و شفافیت شما را کم می کنند.
جمع بندی
مدیریت چند حساب بانکی به حذف حساب ها نیاز ندارد، به چارچوب نیاز دارد. پنج قدم کافی است: فهرست کامل حساب ها، نقش مشخص برای هر حساب، ثبت متمرکز تراکنش ها از همه حساب ها، بستن بودجه روی مجموع حساب ها و تطبیق ماهانه با گزارش. اگر همین امروز قدم اول را بردارید و فهرست حساب های خود را بسازید، بقیه مسیر خیلی سریع تر شکل می گیرد.
اگر می خواهید این چارچوب را داخل یک اپلیکیشن اجرا کنید، نصب رایگان جیب قدم بعدی است؛ جیب کنار شماست تا حواسش به پولتان باشد و همچنان این شما هستید که هر ثبت نهایی را تأیید می کنید.
سوالات متداول
چرا نباید همه پول را در یک حساب نگه داریم؟
وقتی همه پول در یک حساب باشد، مرز بین خرج روزمره، پس انداز و اقساط از بین می رود و به راحتی می توانید از پولی که برای هدف دیگری کنار گذاشته اید خرج کنید. تقسیم پول بین حساب های دارای نقش مشخص، این مرز را دیدنی و قابل کنترل می کند.
چند حساب بانکی برای مدیریت مالی مناسب است؟
عدد ثابتی برای همه وجود ندارد. معیار واقعی این است که بتوانید همه حساب ها را هر ماه بازبینی کنید. معمولا به تعداد نقش هایی که برای پولتان تعریف کرده اید حساب لازم دارید؛ اگر حسابی نقش مشخصی ندارد، احتمالا لازم نیست.
چطور تراکنش چند حساب را بدون صرف وقت ثبت کنیم؟
با فعال کردن ثبت تراکنش از پیامک بانک برای هر حساب، پیامک بانکی روی خود گوشی خوانده می شود، تراکنش آماده می شود و شما فقط با یک لمس تأیید می کنید. برای پیامک هایی که با فرمت خوانده نمی شوند، ثبت دستی همچنان لازم است.
آیا جیب به حساب بانکی من دسترسی دارد؟
خیر. جیب بدون ورود با رمز بانک یا کارت کار می کند و به حساب بانکی شما وصل نمی شود. پیامک بانکی فقط روی خود گوشی خوانده می شود و متن پیامک از گوشی خارج نمی شود؛ ورود هم فقط با شماره موبایل و کد یک بارمصرف انجام می شود. برای جزئیات می توانید سیاست حریم خصوصی جیب را بخوانید.
چطور بفهمم کدام حساب را برای چه کاری استفاده کنم؟
برای هر حساب یک نقش بنویسید: حساب حقوق، حساب خرج روزمره، حساب پس انداز، حساب اقساط. بعد این قاعده را ثابت نگه دارید که هر خرج فقط از حساب همان نقش انجام شود. با چند ماه تکرار، این الگو تبدیل به عادت می شود و تصمیم گیری در لحظه خرید خیلی ساده تر می شود.
مطالب این مقاله
۱۰ بخش، ۱۰ دقیقه خواندن