سود بانکی تورم سود واقعی قدرت خرید حفظ ارزش پول سپرده بانکی پس انداز
مقایسه سود بانکی و تورم؛ چطور بفهمیم پول مان ارزش خود را حفظ می کند؟
۱۳ دقیقه خواندن
همه ما شنیده ایم که سود بانکی و تورم دو نیروی مخالف روی پول ما اثر می گذارند. سود بانکی به حساب ما پول اضافه می کند و تورم از ارزش همان پول کم می کند. اما این دو چطور با هم مقایسه می شوند؟ آیا سود سپرده بانکی می تواند جلوی کم شدن قدرت خرید را بگیرد؟ پاسخ کوتاه این است: بستگی دارد به اینکه سود واقعی شما چقدر است؛ یعنی سودی که بعد از کم کردن اثر تورم باقی می ماند. در این مقاله یاد می گیرید چطور سود بانکی و تورم را با هم مقایسه کنید، سود واقعی را حساب کنید و بدون اتکا به شایعه یا عددهای لحظه ای، تصمیم درستی برای نگهداری پول خود بگیرید.
سود بانکی چیست؟
سود بانکی مبلغی است که بانک بابت نگهداری پول شما در حساب سپرده پرداخت می کند. وقتی پول خود را در بانک می گذارید، در واقع آن را در اختیار بانک قرار می دهید و بانک از آن برای فعالیت های خود استفاده می کند؛ در مقابل، بانک به شما سود می دهد. این سود معمولا به صورت سالانه اعلام می شود و بسته به نوع سپرده می تواند متفاوت باشد.
سپرده های بانکی معمولا به دو دسته کلی تقسیم می شوند: سپرده کوتاه مدت و سپرده بلند مدت. سپرده کوتاه مدت انعطاف بیشتری دارد و می توان در زمان های کوتاه تری به پول دسترسی داشت؛ سپرده بلند مدت معمولا سود بیشتری دارد اما پول برای مدت طولانی تری در بانک می ماند و برداشت پیش از سررسید معمولا جریمه دارد. برای آشنایی با فرمول و روش محاسبه سود انواع سپرده، می توانید مقاله محاسبه سود سپرده بانکی را بخوانید.
نکته مهم این است که عدد سود بانکی به تنهایی نمی گوید پول شما واقعا چقدر رشد کرده است. برای فهمیدن این موضوع باید تورم را هم در نظر بگیرید.
تورم چیست و چرا قدرت خرید را کم می کند؟
تورم به زبان ساده یعنی کم شدن ارزش پول در گذر زمان. وقتی تورم وجود دارد، با همان مبلغ پول، کالای کمتری می توان خرید. مثلا اگر تورم مثبت باشد، یک سال بعد با همان مبلغ قبلی نمی توان همان مقدار نان، بنزین یا هر کالای دیگری را خرید. این همان چیزی است که به آن کم شدن قدرت خرید می گویند.
تفاوت ارزش اسمی و ارزش واقعی پول را باید بشناسید. ارزش اسمی همان عددی است که روی اسکناس یا در حساب بانکی می بینید؛ مثلا اگر ده میلیون تومان در حساب دارید، ارزش اسمی پول شما ده میلیون تومان است. اما ارزش واقعی یعنی اینکه با این پول واقعا چند کالا می توان خرید. تورم باعث می شود ارزش اسمی ثابت بماند اما ارزش واقعی کم شود. اگر مفهوم تورم را کامل نمی دانید، مقاله تورم به زبان ساده را بخوانید.
چرا مقایسه سود بانکی و تورم مهم است؟
چون سود بانکی و تورم هر دو روی یک چیز اثر می گذارند: ارزش واقعی پول شما. سود بانکی به ارزش اسمی حساب شما اضافه می کند، اما تورم از ارزش واقعی همان پول کم می کند. اگر این دو را با هم مقایسه نکنید، ممکن است فکر کنید پول شما در حال رشد است، در حالی که در واقع قدرت خرید شما کم شده است.
سود اسمی در برابر سود واقعی
سود اسمی همان نرخی است که بانک اعلام می کند؛ مثلا نرخ سود سالانه سپرده. اما سود واقعی یعنی سودی که بعد از کم کردن اثر تورم باقی می ماند. فرمول ساده سود واقعی این است:
سود واقعی تقریبا برابر است با سود اسمی منهای نرخ تورم.
اگر سود اسمی از تورم بیشتر باشد، سود واقعی مثبت است و قدرت خرید پول شما رشد می کند. اگر سود اسمی کمتر از تورم باشد، سود واقعی منفی است و با وجود اینکه عدد حساب شما بزرگ تر می شود، قدرت خرید شما کم شده است.
قدرت خرید و ارزش واقعی پول
قدرت خرید یعنی مقدار کالا و خدمتی که با یک مبلغ مشخص می توان خرید. وقتی سود واقعی منفی است، یعنی پول شما در بانک از نظر قدرت خرید کوچک می شود؛ حتی اگر عدد تومانی آن بزرگ تر شده باشد. برای اینکه بفهمید ارزش پول شما در گذر زمان چطور تغییر می کند، می توانید از ابزار محاسبه ارزش پول با تورم استفاده کنید. این ابزار رایگان نشان می دهد یک مبلغ مشخص با فرض نرخ تورم دلخواه، در سال آینده یا سال های بعد چقدر قدرت خرید دارد.
روش مقایسه سود بانکی و تورم
مقایسه سود بانکی و تورم کار پیچیده ای نیست، به شرطی که قدم های آن را به ترتیب انجام دهید. در ادامه یک چارچوب سه قدمی می بینید که می توانید با اعداد واقعی خودتان آن را اجرا کنید.
قدم اول: نرخ سود سپرده خود را مشخص کنید
اولین قدم این است که بدانید سپرده شما دقیقا با چه نرخی سود می دهد. این نرخ معمولا در قرارداد سپرده یا بخشنامه بانک مشخص است. دقت کنید نرخ سود اسمی با سودی که در پایان دوره دریافت می کنید ممکن است تفاوت داشته باشد؛ سپرده های بلند مدت و کوتاه مدت نرخ های متفاوتی دارند و نحوه پرداخت سود هم می تواند متفاوت باشد. برای محاسبه دقیق سود سپرده خود می توانید از ابزار محاسبه سود سپرده و سود واقعی بعد از تورم استفاده کنید. این ابزار رایگان هم سود ماهانه و سالانه را حساب می کند و هم سود واقعی بعد از تورم را نشان می دهد.
قدم دوم: نرخ تورم را از مرجع رسمی دنبال کنید
نرخ تورم عددی است که مراجع آماری رسمی هر کشور منتشر می کنند. در ایران، مرجع رسمی اعلام نرخ تورم بانک مرکزی و مرکز آمار ایران است. بهتر است به جای عددهای لحظه ای و شایعه ها، به گزارش های رسمی این مراجع مراجعه کنید. نرخ تورم معمولا به صورت سالانه و نقطه به نقطه اعلام می شود و برای مقایسه با سود سپرده باید مطمئن شوید هر دو عدد مربوط به یک بازه زمانی مشابه هستند.
قدم سوم: سود واقعی را حساب کنید
بعد از اینکه سود اسمی سپرده و نرخ تورم را داشتید، می توانید سود واقعی را محاسبه کنید. روش ساده این است که نرخ تورم را از سود اسمی کم کنید. اگر عدد به دست آمده مثبت بود، یعنی سود بانکی از تورم جلو زده است؛ اگر منفی بود، یعنی تورم از سود بانکی بیشتر است و قدرت خرید پول شما کم شده است. دقت کنید این روش تقریبی است و برای محاسبه دقیق تر باید فرمول های دقیق تر و بازه های زمانی یکسان را در نظر بگیرید.
چه زمانی سود بانکی از تورم جلو می زند؟
پاسخ به این سوال به نرخ های مشخص بستگی دارد و هیچ پاسخ ثابتی برای همه زمان ها و همه کشورها وجود ندارد. اما می توان سناریوهای ممکن را توضیح داد تا خودتان بتوانید وضعیت را تشخیص دهید.
سناریوهای ممکن
سه حالت کلی ممکن است رخ دهد:
- سود بانکی از تورم بیشتر باشد: در این حالت سود واقعی مثبت است و قدرت خرید پول شما در بانک رشد می کند. سپرده گذاری از نظر حفظ ارزش پول نتیجه مثبتی دارد.
- سود بانکی با تورم برابر باشد: در این حالت سود واقعی تقریبا صفر است و قدرت خرید پول شما تقریبا ثابت می ماند. پول شما نه رشد واقعی می کند و نه کم می شود.
- سود بانکی از تورم کمتر باشد: در این حالت سود واقعی منفی است و با وجود اینکه عدد حساب شما بزرگ تر می شود، قدرت خرید پول شما کم شده است.
هیچ کدام از این حالت ها به صورت دائمی تضمین نمی شود؛ نرخ سود بانکی و نرخ تورم هر دو در گذر زمان تغییر می کنند. پس تصمیم خود را بر اساس وضعیت فعلی و انتظار منطقی از آینده بگیرید، نه بر اساس وعده بازدهی تضمین شده.
ریسک ها و محدودیت های سپرده گذاری
سپرده بانکی معمولا ریسک پایینی دارد، اما محدودیت هایی هم دارد که باید بشناسید:
- جریمه برداشت پیش از سررسید: اگر پول خود را زودتر از موعد از سپرده بلند مدت خارج کنید، معمولا بخشی از سود شما کم می شود یا جریمه پرداخت می کنید.
- نقدشوندگی متفاوت: سپرده کوتاه مدت نقدشونده تر است اما سود کمتری دارد؛ سپرده بلند مدت سود بیشتری دارد اما دسترسی به پول سخت تر است.
- تغییر نرخ ها: نرخ سود بانکی و نرخ تورم هر دو می توانند تغییر کنند و تصمیمی که امروز درست به نظر می رسد ممکن است در آینده متفاوت باشد.
سپرده بانکی در برابر گزینه های دیگر
سپرده بانکی تنها راه نگهداری پول نیست. طلا، دلار، صندوق های سرمایه گذاری و سایر دارایی ها هم گزینه های رایجی هستند. برای انتخاب درست، نباید فقط سود اسمی را مقایسه کنید؛ باید معیارهای دیگری را هم در نظر بگیرید.
معیارهای مقایسه: ریسک، نقدشوندگی، سادگی، بازدهی واقعی
چهار معیار اصلی برای مقایسه گزینه های نگهداری پول وجود دارد:
- ریسک: احتمال اینکه ارزش دارایی شما کم شود یا اصل پول در معرض خطر قرار بگیرد. سپرده بانکی معمولا ریسک پایینی دارد؛ دارایی هایی مثل طلا و دلار نوسان قیمت دارند.
- نقدشوندگی: چقدر سریع و آسان می توان دارایی را به پول نقد تبدیل کرد. سپرده کوتاه مدت و پول نقد نقدشوندگی بالایی دارند؛ ملک و برخی سپرده های بلند مدت نقدشوندگی کمتری دارند.
- سادگی: چقدر نگهداری و پیگیری این دارایی ساده است. سپرده بانکی معمولا ساده است؛ طلا و دلار نیاز به پیگیری قیمت روز دارند.
- بازدهی واقعی: همان سود یا رشد ارزش دارایی بعد از کم کردن تورم. این مهم ترین معیار برای مقایسه است، اما هیچ گزینه ای بازدهی تضمین شده ندارد.
هیچ گزینه ای به صورت مطلق بهتر از دیگری نیست؛ انتخاب به هدف، مبلغ، افق زمانی و میزان ریسکی که می پذیرید بستگی دارد. برای پیگیری ارزش دارایی های مختلف مثل طلا و ارز در کنار سپرده بانکی، می توانید از قابلیت مدیریت دارایی طلا و ارز در جیب استفاده کنید تا همه دارایی ها را در یک جا ببینید.
افق زمانی کوتاه مدت و بلند مدت
افق زمانی نقش مهمی در انتخاب دارد. برای پولی که در کوتاه مدت به آن نیاز دارید، نقدشوندگی مهم تر از بازدهی است و سپرده کوتاه مدت یا پول نقد انتخاب منطقی تری است. برای پولی که سال ها به آن نیاز ندارید، می توان گزینه های دیگری را هم بررسی کرد. اما مهم است بدانید هیچ گزینه ای بدون ریسک نیست و هیچ بازدهی تضمین شده ای وجود ندارد؛ هر تصمیمی باید بر اساس شرایط شخصی شما گرفته شود.
چطور وضعیت مالی خود را برای تصمیم درست پیگیری کنیم؟
برای اینکه بتوانید سود بانکی و تورم را درست مقایسه کنید و تصمیم بگیرید، اول باید تصویر دقیقی از وضعیت مالی خود داشته باشید. بدون اطلاعات واقعی از درآمد، هزینه و دارایی ها، هر تصمیمی بر اساس حدس گرفته می شود.
ثبت تراکنش و دیدن گزارش
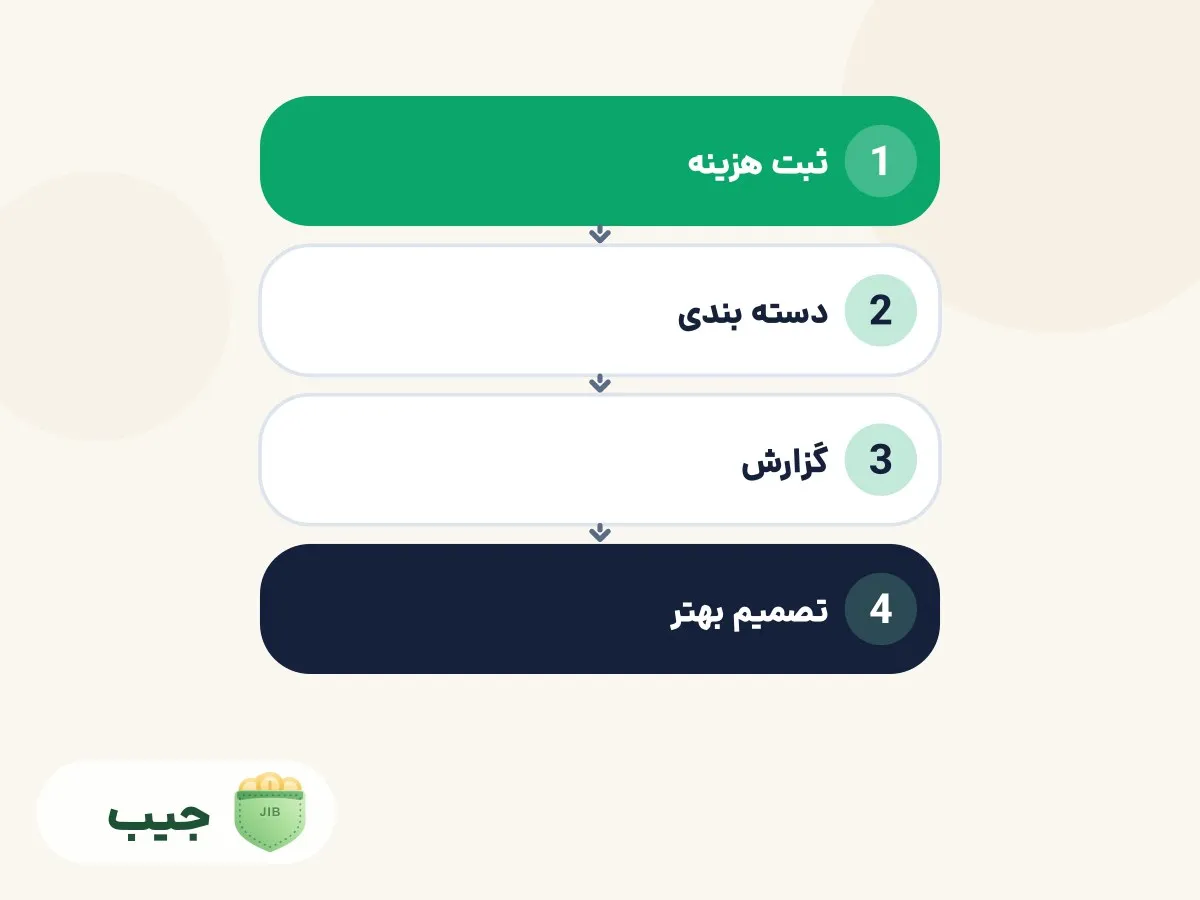
اولین قدم ثبت دقیق درآمد و هزینه ها است. وقتی بدانید ماهانه چقدر درآمد دارید و پولتان کجا خرج می شود، می توانید بفهمید چقدر ظرفیت پس انداز دارید و چه مبلغی را می توان در سپرده یا دارایی دیگر نگه داشت. جیب به شما کمک می کند تراکنش ها را ثبت کنید؛ پیامک بانکی روی خود گوشی خوانده می شود و تراکنش برای ثبت آماده می شود، اما ثبت نهایی همیشه با تایید خود شما انجام می شود. جیب هیچ وقت به تنهایی هزینه ای ثبت یا دسته بندی نمی کند؛ فقط پیشنهاد می دهد و تصمیم نهایی با شماست. بعد از ثبت تراکنش ها می توانید با گزارش و نمودار مالی روند خرج و درآمد خود را ببینید و متوجه شوید چقدر برای پس انداز و سرمایه گذاری ظرفیت دارید.
هدف گذاری ضد تورم
برای اینکه پس انداز شما در برابر تورم معنای واقعی داشته باشد، بهتر است هدف مالی خود را بر اساس ارزش واقعی تعریف کنید، نه فقط عدد تومانی. مثلا اگر هدف شما پس انداز برای خرید طلا یا تامین هزینه آینده است، می توان هدف را بر پایه گرم طلا یا دلار تعریف کرد تا پیشرفت واقعی شما نسبت به تورم مشخص شود. قابلیت هدف پس انداز ضد تورم در جیب دقیقا برای این کار ساخته شده است؛ هدف شما بر پایه گرم طلا یا دلار تعریف می شود و پیشرفت واقعی آن را نسبت به تورم می بینید.
اشتباهات رایج در مقایسه سود بانکی و تورم
در مقایسه سود بانکی و تورم، چند اشتباه رایج وجود دارد که می تواند تصمیم شما را خراب کند:
- مقایسه سود اسمی با تورم بدون محاسبه سود واقعی: دیدن اینکه سود بانکی عددی مثبت است کافی نیست؛ باید تورم را از آن کم کنید و سود واقعی را ببینید.
- نادیده گرفتن جریمه برداشت زودتر از سررسید: سودی که در قرارداد می بینید برای نگهداری پول تا پایان دوره است؛ اگر زودتر برداشت کنید، سود کمتری دریافت می کنید.
- تصمیم بر اساس شایعه و عدد لحظه ای: نرخ سود و نرخ تورم را از مراجع رسمی دنبال کنید، نه از صحبت های غیرمستند.
- در نظر نگرفتن افق زمانی: برای پولی که به زودی نیاز دارید، گزینه ای با نقدشوندگی بالا انتخاب کنید، نه فقط گزینه ای با سود اسمی بیشتر.
- فرض اینکه یک گزینه برای همه مناسب است: هیچ پاسخ ثابتی برای همه وجود ندارد؛ انتخاب به شرایط شخصی شما بستگی دارد.
جمع بندی
مقایسه سود بانکی و تورم به زبان ساده یعنی مقایسه سود اسمی سپرده با نرخ تورم و محاسبه سود واقعی. اگر سود واقعی مثبت باشد، قدرت خرید پول شما رشد می کند؛ اگر منفی باشد، با وجود بزرگ شدن عدد حساب، قدرت خرید شما کم شده است. هیچ پاسخ ثابتی برای همه وجود ندارد؛ نرخ ها در گذر زمان تغییر می کنند و تصمیم درست به هدف، افق زمانی و میزان ریسکی که می پذیرید بستگی دارد.
بهترین کار این است که اول تصویر دقیقی از وضعیت مالی خود داشته باشید: درآمد و هزینه ها را ثبت کنید، گزارش بگیرید، هدف ضد تورم تعریف کنید و بعد با ابزارهای محاسباتی، سود واقعی گزینه های مختلف را بسنجید. جیب می تواند در تمام این مراحل کنار شما باشد؛ از ثبت تراکنش با تایید خودتان تا دیدن گزارش و پیگیری دارایی ها. اگر هنوز جیب را نصب نکرده اید، می توانيد از طریق نصب رایگان جیب شروع کنید و اولین قدم را برای دیدن واقعی وضعیت مالی خود بردارید.
سوالات متداول
آیا سود بانکی از تورم بیشتر است؟
پاسخ به نرخ های مشخص هر دوره بستگی دارد و نمی توان یک پاسخ ثابت برای همه زمان ها داد. برای فهمیدن این موضوع باید سود اسمی سپرده خود را با نرخ تورم رسمی مقایسه کنید و سود واقعی را حساب کنید؛ اگر سود واقعی مثبت بود، سود بانکی از تورم جلو زده است.
سود واقعی سپرده یعنی چه؟
سود واقعی یعنی سودی که بعد از کم کردن اثر تورم باقی می ماند. به زبان ساده، سود واقعی تقریبا برابر است با سود اسمی منهای نرخ تورم. این عدد نشان می دهد قدرت خرید پول شما واقعا چقدر رشد کرده است.
تفاوت سود اسمی و سود واقعی چیست؟
سود اسمی همان نرخی است که بانک اعلام می کند و به حساب شما اضافه می شود. سود واقعی اما اثر تورم را هم در نظر می گیرد و نشان می دهد ارزش واقعی پول شما چقدر تغییر کرده است. ممکن است سود اسمی مثبت باشد اما سود واقعی منفی باشد.
سپرده بانکی برای حفظ ارزش پول مناسب است یا نه؟
بستگی به شرایط دارد. اگر سود واقعی سپرده مثبت باشد، سپرده می تواند به حفظ ارزش پول کمک کند؛ اگر سود واقعی منفی باشد، قدرت خرید پول شما در سپرده کم می شود. انتخاب به نرخ ها، افق زمانی و هدف شما بستگی دارد و هیچ گزینه ای تضمینی نیست.
چطور بفهمیم پول مان ارزش خود را حفظ می کند؟
سود اسمی سپرده خود را با نرخ تورم مقایسه کنید و سود واقعی را حساب کنید. اگر سود واقعی مثبت بود، ارزش پول شما حفظ یا رشد کرده است؛ اگر منفی بود، قدرت خرید کم شده است. برای محاسبه می توانيد از ابزار محاسبه سود سپرده و ابزار محاسبه ارزش پول با تورم استفاده کنید.
مطالب این مقاله
۱۰ بخش، ۱۳ دقیقه خواندن