ارزش خالص دارایی محاسبه خالص دارایی مدیریت دارایی بدهیداراییمالی شخصی گزارش مالی جیب
ارزش خالص دارایی چیست؟ فرمول محاسبه، مثال عملی و اشتباهات رایج
۱۰ دقیقه خواندن
وقتی از وضعیت مالی خودمان می پرسیم، معمولا اولین چیزی که به ذهن می رسد حقوق ماهانه یا موجودی حساب بانکی است. اما این اعداد فقط بخش کوچکی از تصویر مالی ما را نشان می دهند. برای دیدن تصویر کامل، به عددی نیاز داریم که همه دارایی ها و همه بدهی های ما را کنار هم ببیند: ارزش خالص دارایی. در این مقاله یاد می گیرید ارزش خالص دارایی چیست، با چه فرمولی محاسبه می شود، یک مثال عملی از محاسبه آن را می بینید و می فهمید چه اشتباهاتی در این مسیر رایج است.
ارزش خالص دارایی چیست؟
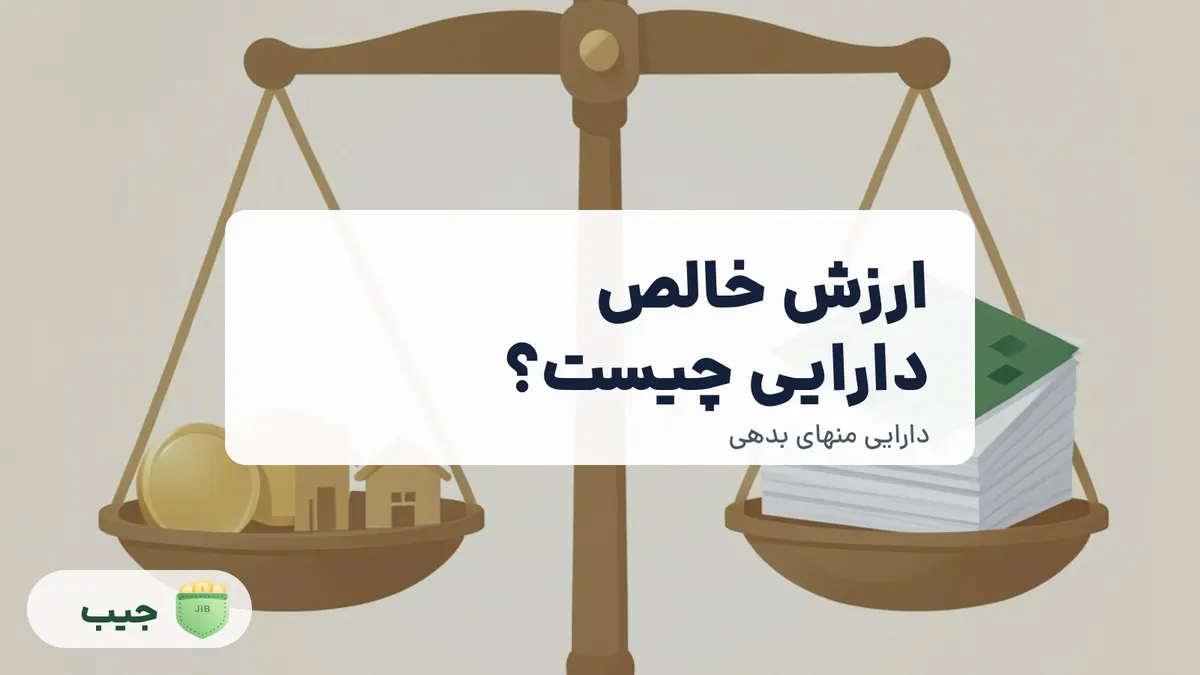
ارزش خالص دارایی یعنی کل ارزش دارایی های یک شخص یا خانواده منهای کل بدهی های او. به عبارت ساده تر، اگر همه دارایی های خود را به پول تبدیل کنید و همه بدهی های خود را بپردازید، هرچه برایتان باقی می ماند، ارزش خالص دارایی شماست.
فرمول آن بسیار ساده است:
ارزش خالص دارایی = کل دارایی ها - کل بدهی ها
تعریف ساده ارزش خالص دارایی
تصور کنید یک کفه ترازو دارایی های شماست و کفه دیگر بدهی های شما. اگر کفه دارایی ها سنگین تر باشد، خالص دارایی شما مثبت است و اگر کفه بدهی ها سنگین تر باشد، خالص دارایی شما منفی است. این عدد نشان می دهد وضعیت مالی واقعی شما چقدر است، نه اینکه چقدر درآمد دارید یا چقدر پول نقد در حساب دارید.
فرق ارزش خالص دارایی با درآمد و پس انداز
درآمد، پولی است که در یک بازه زمانی مشخص به دست می آورید؛ مثلا حقوق ماهانه. پس انداز، بخشی از درآمد است که کنار می گذارید. اما ارزش خالص دارایی، نتیجه انباشته همه تصمیم های مالی شما تا امروز است. ممکن است درآمد بالایی داشته باشید اما بدهی های زیادی هم داشته باشید؛ در این صورت ارزش خالص دارایی شما لزوما بالا نیست. برعکس، ممکن است درآمد متوسطی داشته باشید اما با مدیریت درست، ارزش خالص دارایی شما به مرور رشد کند. برای درک بهتر این مفاهیم، مقاله مدیریت دارایی شخصی را بخوانید.
چرا این عدد برای تصمیم های مالی مهم است؟
ارزش خالص دارایی یک شاخص کلی است که به چند دلیل مهم است:
- نشان می دهد چقدر از نظر مالی جلو یا عقب هستید.
- به شما کمک می کند تصمیم بگیرید خرید بزرگی مثل خانه یا ماشین انجام دهید یا نه.
- مبنای خوبی برای برنامه ریزی بازنشستگی و اهداف بلند مدت است.
- با پیگیری منظم آن، می بینید تصمیم های مالی شما در طول زمان چه نتیجه ای داشته است.
بسیاری از افراد فقط به درآمد نگاه می کنند و از وضعیت واقعی دارایی و بدهی خود بی خبرند. برای همین وقتی تصمیم مالی مهمی می گیرند، تازه می فهمند تصویر درستی از وضعیت خود نداشته اند.
فرمول محاسبه ارزش خالص دارایی
فرمول محاسبه ارزش خالص دارایی بسیار ساده است:
ارزش خالص دارایی = کل دارایی ها - کل بدهی ها
سختی کار در حفظ کردن فرمول نیست؛ سختی کار در این است که بدانید چه چیزهایی در دارایی ها و چه چیزهایی در بدهی ها حساب می شوند و هر کدام را با چه ارزشی وارد محاسبه کنید.
کل دارایی ها شامل چه چیزهایی می شود؟
دارایی، هر چیزی است که ارزش اقتصادی دارد و بتوان آن را به پول تبدیل کرد. رایج ترین دارایی های یک شخص یا خانواده عبارتند از:
- وجه نقد و موجودی حساب های بانکی
- سپرده های بانکی
- طلا، سکه، دلار و سایر ارزها
- ملک و زمین
- خودرو
- سهام، صندوق های سرمایه گذاری و اوراق
- رمزارز
- اموال باارزش مثل جواهرات
برای ارزش گذاری هر دارایی باید ارزش روز آن را بدانید. مثلا برای ملک می توان از قیمت آگهی های مشابه در همان محله استفاده کرد؛ جیب با قابلیت ارزش روز ملک این کار را بر اساس آگهی های واقعی انجام می دهد و وقتی آگهی کافی نباشد، عددی ساخته نمی شود.
بدهی ها شامل چه چیزهایی می شود؟
بدهی، هر مبلغی است که شما باید به شخص یا نهادی دیگر بپردازید. رایج ترین بدهی ها عبارتند از:
- مانده وام بانکی
- اقساط باقی مانده خرید کالا
- چک های پرداخت نشده
- بدهی به دوستان و آشنایان
- بدهی کارت اعتباری یا حساب قرض الحسنه
اگر وام یا قسطی دارید، باید مانده باقی مانده آن را در محاسبه وارد کنید، نه فقط قسط ماهانه را. برای پیگیری منظم اقساط و سررسیدها می توانید از قابلیت مدیریت اقساط و وام استفاده کنید.
چه چیزهایی نباید در محاسبه بیاید؟
برخی موارد را نباید به اشتباه در محاسبه وارد کرد:
- حقوق ماه آینده؛ هنوز به دست نیامده و درآمد نیست.
- هزینه های پیش بینی شده؛ هزینه آینده هنوز بدهی قطعی نیست.
- پولی که برای شخص دیگری نگه داشته اید؛ آن پول دارایی شما نیست.
- ارزش احساسی وسایل؛ مبنای محاسبه، ارزش بازار است، نه ارزش عاطفی.
مثال عملی محاسبه ارزش خالص دارایی
برای اینکه فرمول را بهتر بفهمید، یک مثال کاملا فرضی از یک خانواده را با هم محاسبه می کنیم. اعداد این مثال فقط برای آموزش است و هیچ قیمت یا نرخ واقعی از بازار را نشان نمی دهد.
فرض کنید این خانواده دارایی های زیر دارد:
| دارایی | ارزش تقریبی (فرضی) |
|---|---|
| خانه | ۵ میلیارد تومان |
| خودرو | ۸۰۰ میلیون تومان |
| طلا و سکه | ۳۰۰ میلیون تومان |
| حساب بانکی | ۱۵۰ میلیون تومان |
| سپرده بانکی | ۲۵۰ میلیون تومان |
| جمع دارایی ها | ۶ میلیارد و ۵۰۰ میلیون تومان |
و بدهی های زیر دارد:
| بدهی | مانده باقی مانده (فرضی) |
|---|---|
| مانده وام مسکن | ۱ میلیارد و ۵۰۰ میلیون تومان |
| قسط خودرو | ۲۰۰ میلیون تومان |
| بدهی به دوست | ۵۰ میلیون تومان |
| جمع بدهی ها | ۱ میلیارد و ۷۵۰ میلیون تومان |
حالا فرمول را اجرا می کنیم:
ارزش خالص دارایی = ۶ میلیارد و ۵۰۰ میلیون - ۱ میلیارد و ۷۵۰ میلیون = ۴ میلیارد و ۷۵۰ میلیون تومان
یعنی اگر این خانواده همه دارایی های خود را بفروشد و همه بدهی های خود را بپردازد، حدود ۴ میلیارد و ۷۵۰ میلیون تومان برایش باقی می ماند. حالا اگر همین خانواده بدهی بیشتری داشت، مثلا مانده وام مسکن ۷ میلیارد تومان می شد، ارزش خالص دارایی منفی می شد؛ یعنی بدهی هایش از دارایی هایش بیشتر بود.
گام به گام: ارزش خالص دارایی خود را محاسبه کنید
حالا نوبت شماست. محاسبه ارزش خالص دارایی نیازی به دانش حسابداری ندارد؛ فقط به یک فهرست دقیق نیاز دارد. این چهار قدم را دنبال کنید.
قدم اول: فهرست همه دارایی ها
روی یک کاغذ یا در یک فایل، همه چیزهایی را که دارید بنویسید: حساب بانکی، پول نقد، طلا، دلار، ملک، خودرو، سهام، رمزارز و هر چیز دیگری که ارزش اقتصادی دارد. سعی کنید چیزی را فراموش نکنید؛ حتی دارایی های کوچک هم در عدد نهایی اثر دارند.
قدم دوم: ارزش گذاری دارایی ها
برای هر دارایی، ارزش روز آن را بنویسید. برای مواردی مثل طلا و ارز می توان از قیمت روز استفاده کرد. برای ملک، قیمت آگهی های مشابه در همان محله مبنای خوبی است. اگر از ارزش دقیق چیزی مطمئن نیستید، یک بازه منطقی در نظر بگیرید و در محاسبه از عدد محافظه کارانه استفاده کنید. جیب با قابلیت مدیریت دارایی طلا و ارز به شما کمک می کند انواع دارایی را ثبت کنید و ارزش روز و خالص دارایی را به صورت خودکار ببینید.
قدم سوم: فهرست همه بدهی ها
همه مبالغی را که باید بپردازید بنویسید: مانده وام، اقساط باقی مانده، چک های پرداخت نشده و بدهی به افراد. مبلغی که می نویسید باید مانده کل باشد، نه فقط قسط ماهانه.
قدم چهارم: کم کردن بدهی از دارایی
جمع دارایی ها را حساب کنید، جمع بدهی ها را حساب کنید و بدهی را از دارایی کم کنید. عدد به دست آمده، ارزش خالص دارایی شماست. اگر عدد مثبت است یعنی دارایی شما بیشتر از بدهی شماست و اگر منفی است یعنی بدهی های شما از دارایی هایتان بیشتر است.
اشتباهات رایج در محاسبه ارزش خالص دارایی
در محاسبه ارزش خالص دارایی، چند اشتباه بسیار رایج است که نتیجه را خراب می کند:
- دو بار شمردن یک دارایی؛ مثلا پولی که در حساب بانکی است و بخشی از آن برای خرید طلا کنار گذاشته شده را هم در حساب و هم در طلا حساب کنید.
- حساب نکردن بدهی های کوچک؛ بدهی های کوچک مثل قسط موبایل یا بدهی به دوست شاید کوچک به نظر برسند اما در مجموع اثر دارند.
- ارزش گذاری سلیقه ای ملک؛ استفاده از قیمتی که دوست دارید به جای قیمت واقعی بازار، تصویر غیرواقعی می سازد.
- شمردن حقوق ماه آینده به عنوان دارایی؛ حقوق هنوز به دست نیامده و نباید در محاسبه بیاید.
- مقایسه عدد خود با دیگران؛ ارزش خالص دارایی یک عدد شخصی است و به شرایط هر کس بستگی دارد؛ مقایسه با دیگران معمولا بی فایده و گمراه کننده است.
- محاسبه یک بار و فراموش کردن؛ ارزش خالص دارایی باید به صورت دوره ای به روز شود تا روند پیشرفت مالی شما را نشان دهد.
چگونه ارزش خالص دارایی را پیگیری کنیم؟
محاسبه یک باره ارزش خالص دارایی خوب است، اما ارزش واقعی آن در پیگیری منظم است. وقتی این عدد را هر ماه یا هر فصل به روز می کنید، می بینید تصمیم های مالی شما در طول زمان چه نتیجه ای داشته است.
جیب برای این کار چند قابلیت دارد:
- مدیریت دارایی: می توانید دارایی هایی مثل طلا، دلار، سکه، رمزارز و ملک را ثبت کنید و ارزش روز و خالص دارایی را به صورت خودکار ببینید.
- گزارش مالی: از تراکنش های خودتان، گزارش خالص دارایی و نمودارهای مالی ساخته می شود؛ حتی بدون اینترنت.
- تخمین ارزش ملک: ارزش روز ملک از روی آگهی های واقعی همان محله تخمین زده می شود و در محاسبه خالص دارایی وارد می شود.
- مدیریت اقساط: وام و خریدهای قسطی را ثبت می کنید تا مانده بدهی هایتان مشخص باشد.
نکته مهم: جیب هیچ وقت خودش هزینه ای را دسته بندی یا ثبت نمی کند. جیب پیشنهاد می دهد و ثبت نهایی همیشه با تایید خود شما انجام می شود. برای دیدن انواع گزارش ها و نمودارهای مالی می توانید از قابلیت گزارش و نمودار مالی استفاده کنید.
سوال های متداول درباره ارزش خالص دارایی
ارزش خالص دارایی یعنی چه؟
ارزش خالص دارایی یعنی کل ارزش دارایی های شما منهای کل بدهی های شما. این عدد نشان می دهد اگر همه دارایی هایتان را به پول تبدیل کنید و همه بدهی هایتان را بپردازید، چقدر برایتان باقی می ماند.
فرق ارزش خالص دارایی با درآمد ماهانه چیست؟
درآمد ماهانه، پولی است که در یک ماه به دست می آورید؛ اما ارزش خالص دارایی، نتیجه انباشته همه تصمیم های مالی شما تا امروز است. ممکن است درآمد بالا اما بدهی زیاد داشته باشید و در نتیجه ارزش خالص دارایی پایینی داشته باشید.
خانه ای که هنوز قسط آن پرداخت نشده جزو دارایی است؟
بله، خانه جزو دارایی شماست، اما باید مانده باقی مانده وام آن هم به عنوان بدهی وارد محاسبه شود. به این ترتیب، ارزش خالص دارایی به درستی نشان داده می شود.
ارزش خالص دارایی منفی یعنی چه؟
ارزش خالص دارایی منفی یعنی کل بدهی های شما از کل دارایی های شما بیشتر است. این وضعیت نگران کننده است اما قابل تغییر است؛ با کاهش بدهی و افزایش دارایی می توان آن را ترمیم کرد.
هر چند وقت یک بار ارزش خالص دارایی را محاسبه کنیم؟
بهترین بازه، ماهانه یا فصلی است. پیگیری منظم به شما نشان می دهد روند مالی تان رو به رشد است یا نه و اگر مشکلی وجود دارد، زودتر متوجه آن می شوید.
جمع بندی
ارزش خالص دارایی یکی از مهم ترین اعدادی است که می توان درباره وضعیت مالی شخصی دانست. فرمول آن ساده است: کل دارایی ها منهای کل بدهی ها. اما ارزش واقعی آن در این است که این عدد را به صورت منظم محاسبه و پیگیری کنید تا تصمیم های مالی خود را بر اساس تصویر واقعی بگیرید، نه بر اساس حدس و گمان.
اگر می خواهید این کار را ساده و منظم انجام دهید، می توانید با نصب رایگان جیب شروع کنید؛ دارایی های خود را ثبت کنید، بدهی هایتان را پیگیری کنید و روند خالص دارایی خود را در گزارش ها ببینید.
مطالب این مقاله
۸ بخش، ۱۰ دقیقه خواندن